뉴스
2026년 11월 18일 수요일 02:34
[특징주] “영업이익 703% 급증”…성호전자, 인수 자회사 효과에 18% 상승
구선 기자kooblock@daum.net
3분기 매출 797억원·영업이익 43억원…반도체·광통신 자회사 실적 견인 부채비율 223%에서 172%로 하락…4분기 수익성 개선 지속 여부 주목
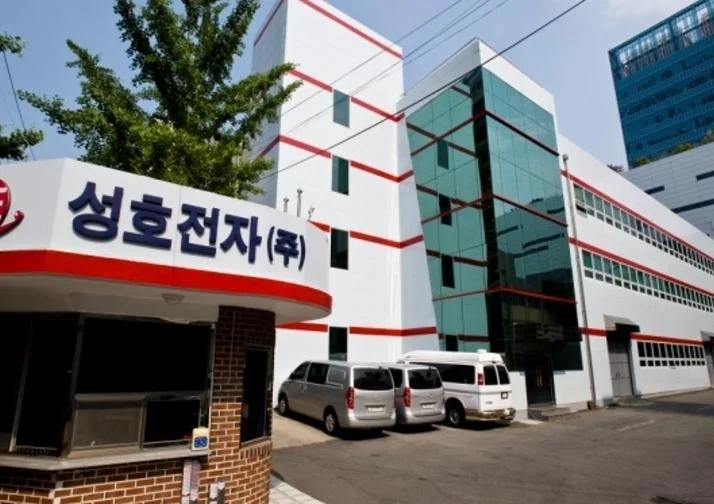
성호전자가 3분기 영업이익 급증과 인수 자회사의 실적 개선에 힘입어 강세를 보이고 있다.
단순한 기존 사업의 매출 확대가 아니라 기업 인수합병(M&A)을 통한 사업구조 변화가 실적에 반영됐다는 점이 주목된다.
전자부품 제조기업 성호전자가 18일 국내 증시에서 강세를 보이고 있다. 제공된 장중 시세 기준 주가는 2만6800원으로 전 거래일보다 4050원(17.80%) 상승했다.
이번 상승의 주요 재료로는 지난 16일 발표한 3분기 실적이 꼽힌다. 성호전자의 3분기 연결 기준 매출은 797억원으로 전년 동기 대비 43% 증가했으며, 영업이익은 43억원으로 703% 급증했다.
실적 개선의 중심에는 지난해와 올해 초 인수한 반도체·광통신 관련 자회사들이 있다. ADS테크와 디이에스, JKI 등 3개 계열사는 3분기 합산 매출 176억원, 영업이익 49억원을 기록했다.
주목할 부분은 이들 자회사의 합산 영업이익이 성호전자 연결 영업이익 43억원을 웃돈다는 점이다. 자회사들의 수익 기여도가 높아진 반면, 연결 실적에는 다른 사업부문의 손익과 연결 조정 등이 함께 반영된다는 의미다.
이번 실적은 성호전자의 사업구조가 변화하고 있음을 보여준다. 기존 전자부품 사업에 반도체와 광통신 사업이 더해지면서 연결 매출과 이익을 구성하는 사업의 범위가 확대됐다.
재무구조에도 변화가 나타났다. 회사의 부채비율은 상반기 말 223%에서 3분기 말 172%로 낮아졌다. 인수합병 과정에서 높아졌던 재무 부담을 줄이는 작업이 진행되고 있다는 점에서 의미가 있다.
다만 부채비율 하락이 곧바로 영업활동을 통한 현금 창출 증가를 의미하지는 않는다. 회사는 전환사채(CB) 발행 등을 통해 차입금을 상환하고 자본을 확충한 것으로 알려졌다. 이에 따라 재무구조 개선 효과와 주식 전환에 따른 지분 희석 가능성을 구분해 살펴볼 필요가 있다.
회사는 4분기부터 인수 자회사들의 실적 기여가 확대되고 관련 비용 부담도 줄어들 것으로 기대하고 있다. 그러나 이는 회사의 전망으로, 실제 개선 여부는 4분기 연결 실적과 재무제표를 통해 확인해야 한다.
이번 주가 상승은 인수합병이 단순한 외형 확대에 그치지 않고 영업이익 증가로 연결되고 있다는 점에서 의미가 있다.
향후에는 인수 자회사들의 실적 기여가 지속되는지, 기존 사업의 수익성도 함께 개선되는지가 중요하다.
투자 체크포인트 | 성호전자, 지금 확인할 것은?
4분기 실적에서 반도체·광통신 자회사의 매출과 영업이익 기여가 지속되는지 확인해야 한다. 연결 영업이익뿐 아니라 영업활동 현금흐름과 이자 비용의 변화도 살펴볼 필요가 있다.
전환사채의 전환 가능성과 발행주식 수 변화는 기존 주주의 지분가치에 영향을 줄 수 있다. 인수합병 이후의 실적 개선이 일회성 효과를 넘어 지속 가능한 수익으로 이어지는지가 핵심이다.
Copyrights ⓒ BLOCKCHAINSEOUL. 무단 전재 및 재배포 금지