뉴스
2026년 11월 18일 수요일 16:23
[특징주] “이익 40% 줄었는데 주가 21% 급등?”…벨링 브랜즈 반등 이유
구선 기자kooblock@daum.net
4분기 매출 6억9200만달러, 시장 예상치 웃돌아…2027년 수익성 개선 전망 제시 연간 조정 EBITDA 40% 감소에도 향후 이익 회복 기대가 주가 상승 재료로 작용했다.
미국 단백질 음료·영양보충제 기업 벨링 브랜즈(BellRing Brands)가 실적 발표 이후 20% 넘게 급등했다. 최근 1년간 수익성이 크게 악화됐지만 시장 예상보다 양호한 매출과 내년도 이익 전망이 주가 상승을 이끌었다.
19일 국내 해외주식 거래 앱에 따르면 벨링 브랜즈 주가는 1만7846원으로 전일 대비 3106원(21.07%) 상승했다. 미국 현지시간 18일 발표된 2026회계연도 4분기 실적이 주가 상승의 직접적인 계기가 됐다.
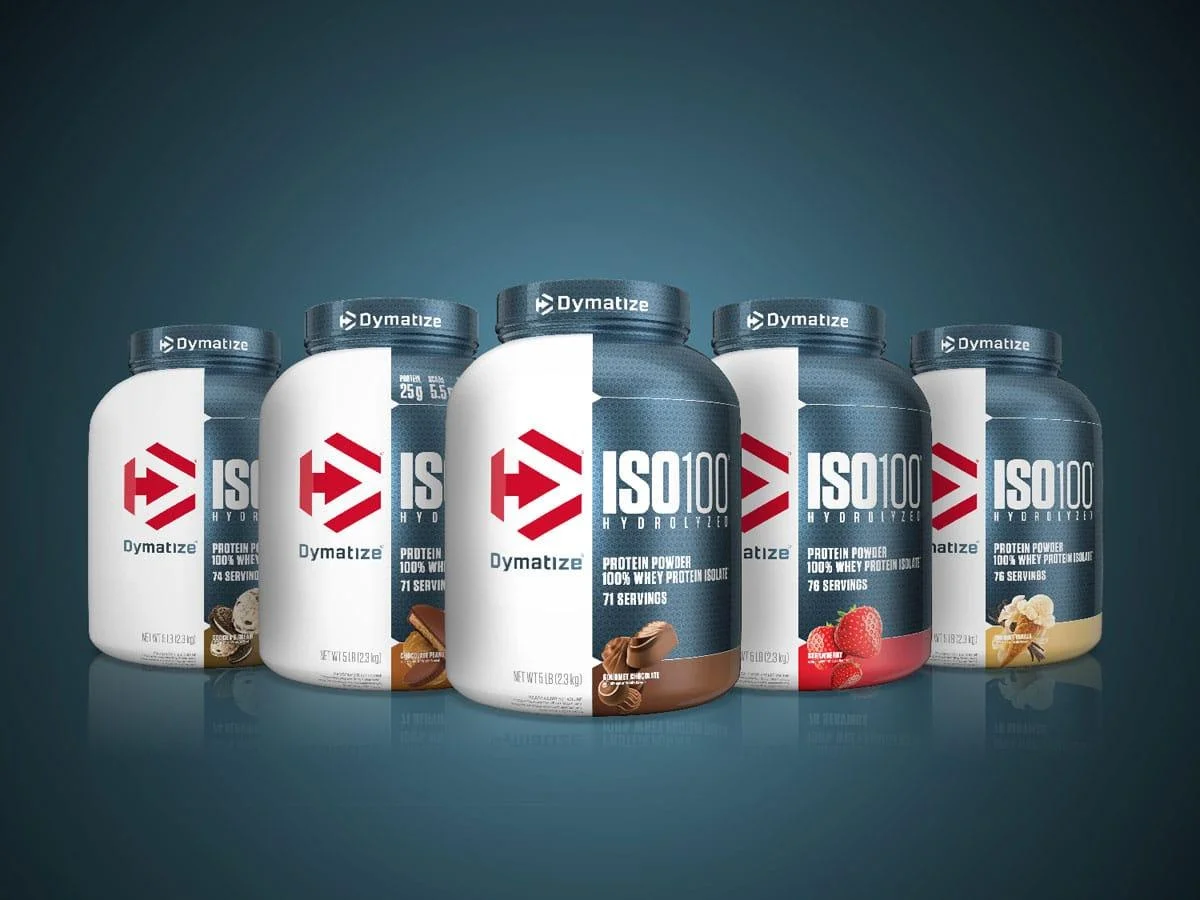
벨링 브랜즈는 프리미어 프로틴(Premier Protein)과 다이마타이즈(Dymatize) 등 단백질 음료·영양보충제 브랜드를 운영한다. 미국의 고단백 식품 소비 확대에 힘입어 성장해 온 기업이지만 최근 원가 부담과 재고 문제로 수익성 악화를 겪었다.
4분기 매출은 6억9200만달러로 전년 동기 6억4820만달러보다 약 7% 증가했다. 시장 예상치인 약 6억5580만달러를 웃돌았다. 반면 조정 주당순이익(EPS)은 0.22달러로 전년 동기 0.51달러에서 크게 감소했다.
연간 실적에서는 매출과 이익의 차이가 더욱 뚜렷하게 나타났다. 2026회계연도 매출은 23억9840만달러로 전년보다 3.5% 늘었지만, 조정 EBITDA는 2억8880만달러로 약 40% 감소했다. EBITDA는 이자·세금·감가상각비 등을 차감하기 전의 이익을 뜻한다.
매출이 증가했는데도 이익이 줄어든 배경에는 원가 부담과 재고 관련 비용이 있다. 회사는 2026회계연도에 재고 관련 조치로 약 3700만달러의 세전 부정적 영향이 발생했다고 밝혔다. 매출 확대가 곧바로 수익성 개선으로 이어지지 못한 것이다.
그런데도 주가가 급등한 이유는 시장이 과거 실적보다 향후 수익성 회복 가능성에 주목했기 때문이다. 벨링 브랜즈는 2027회계연도 매출을 23억2000만~24억2000만달러, 조정 EBITDA를 3억1000만~3억5000만달러로 전망했다.
특히 조정 EBITDA 전망치의 중간값인 3억3000만달러는 시장 예상치 약 3억1710만달러를 웃돌았다. 연간 매출 전망의 중간값은 23억7000만달러로 2026회계연도 실적보다 낮지만, 이익은 개선될 수 있다는 회사의 전망이 제시된 셈이다.
다만 아직 수익성 회복이 실적으로 확인된 것은 아니다. 올해 발생한 재고 관련 부담이 줄어들고 원가 관리가 개선돼야 회사가 제시한 이익 목표에 접근할 수 있다. 2027회계연도 매출이 큰 폭으로 성장하지 않더라도 이익률을 얼마나 회복할 수 있는지가 핵심이다.
투자 체크포인트 | 벨링 브랜즈, 지금 확인할 것은?
다음 분기에는 재고 관련 비용이 실제로 줄어드는지 확인해야 한다. 원가 부담 완화와 조정 EBITDA 개선이 함께 나타나는지도 중요하다. 이번 급등은 이미 달성한 실적보다 회사가 제시한 미래 수익성 전망에 대한 시장의 평가에 가깝다. 매출 성장률이 낮아지는 상황에서도 이익률을 회복할 수 있는지가 향후 주가를 판단할 핵심 지표다.
Copyrights ⓒ BLOCKCHAINSEOUL. 무단 전재 및 재배포 금지