뉴스
2026년 11월 19일 목요일 01:34
[특징주] “목표가 33% 올렸다”…제주항공, 중국 노선 확대에 주목
구선 기자kooblock@daum.net
한·중 FTA 협상 타결에 하나증권 목표가 7500원→1만원 상향 2027년 영업이익 1400억원 전망…중국 노선 매출 비중 확대 예상
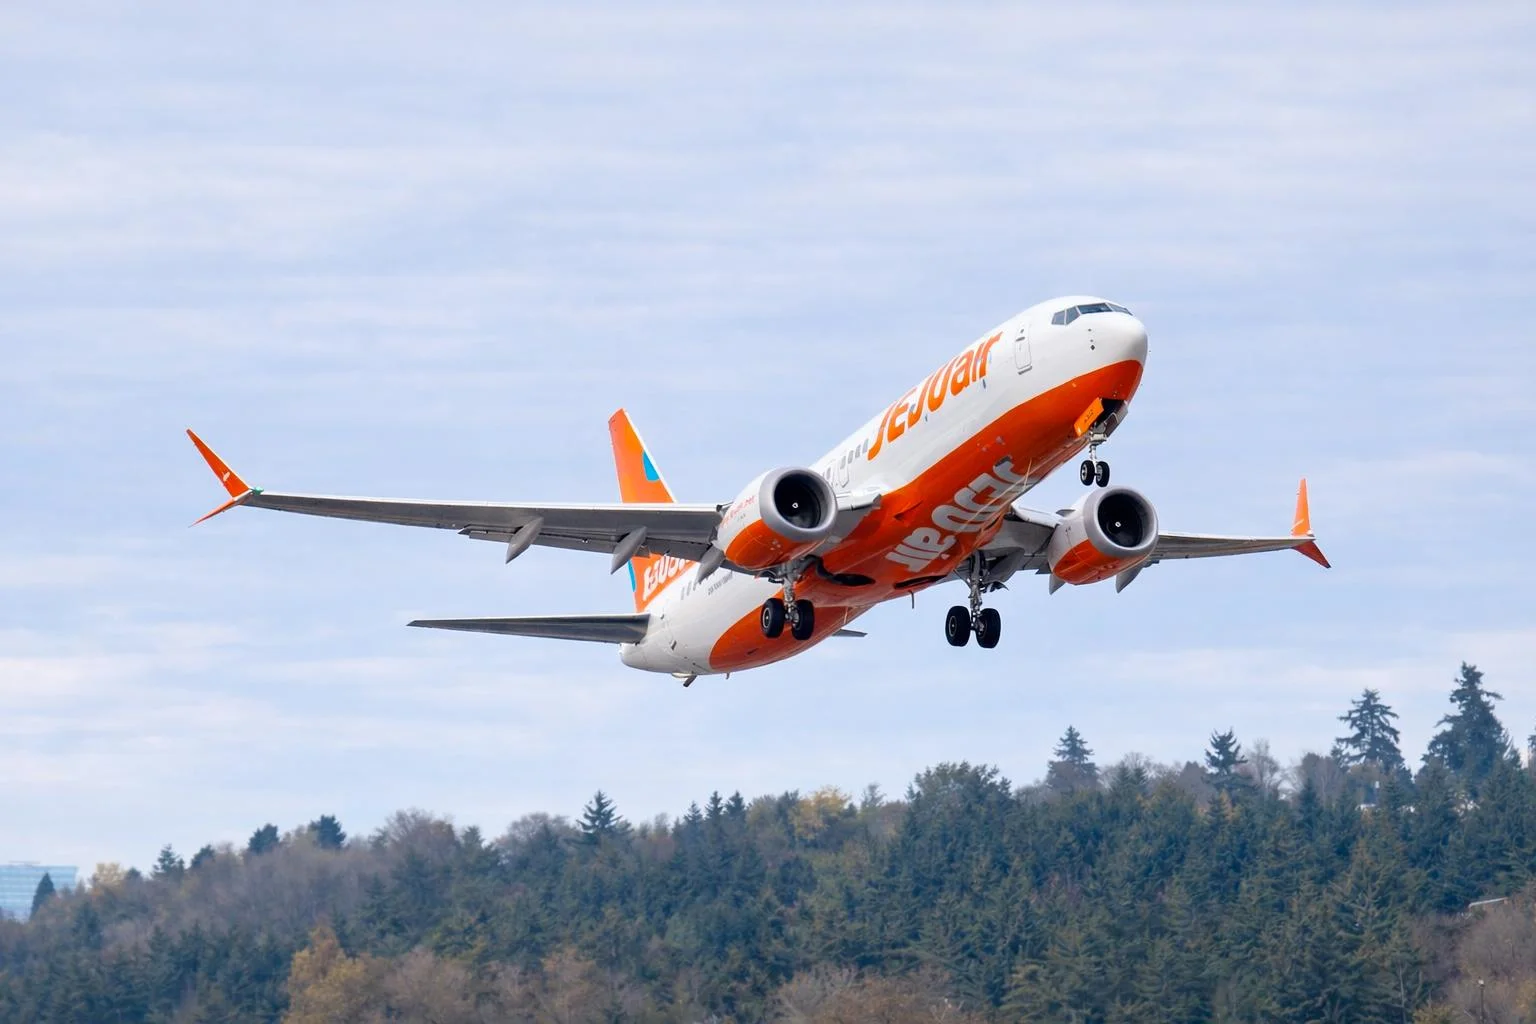
제주항공이 한·중 자유무역협정(FTA) 서비스·투자 후속협상 타결에 따른 수혜 기대와 증권사의 목표주가 상향 조정으로 주목받고 있다.
하나증권은 19일 제주항공의 목표주가를 기존 7500원에서 1만원으로 33.3% 높였다. 제공된 시세 기준 제주항공은 전 거래일보다 13.86% 오른 8540원을 기록했다.
이번 목표주가 상향의 직접적인 계기는 18일 한·중 정상회담에서 발표된 FTA 서비스·투자 후속협상의 실질 타결이다. 이에 따라 국내 여행사가 중국 베이징과 상하이 등 23개 지역에서 중국인을 대상으로 해외여행을 주선할 수 있는 길이 열리게 됐다.
그동안 중국인의 해외여행 상품 판매는 현지 여행사 중심으로 이뤄졌다. 이번 시장 개방으로 한국 여행사가 중국 현지에서 고객을 모집할 수 있게 되면 국내 항공사와 연계한 여행상품 판매도 확대될 가능성이 있다.
제주항공은 중국 노선 비중이 상대적으로 높은 국내 저비용항공사다. 하나증권에 따르면 제주항공의 중국 내륙 노선 매출 비중은 약 8%로 주요 항공사 중 가장 높으며, 최근 확보한 운수권을 활용해 베이징 노선에 주 7회 신규 취항할 계획이다.
일본 노선도 실적 개선 전망의 주요 근거다. 제주항공 매출에서 일본 노선이 차지하는 비중은 약 40%로, 하나증권은 엔화 약세에 따른 여행 수요와 향후 항공유 가격 하락 가능성을 긍정적으로 평가했다.
하나증권이 제시한 제주항공의 2027년 예상 매출액은 2조170억원으로 전년 대비 1% 증가하는 수준이다. 반면 영업이익은 1400억원으로 40% 늘어날 것으로 전망했다.
매출보다 영업이익 증가율이 크게 제시된 것은 수익성 개선을 예상한다는 의미다. 다만 해당 수치는 증권사의 전망치로, 항공유 가격과 운임, 탑승률 등 실제 영업 여건에 따라 달라질 수 있다.
특히 중국 관광시장 개방이 곧바로 제주항공의 매출 증가를 보장하는 것은 아니다. 여행상품 판매 확대가 실제 항공권 예약과 탑승률 상승으로 이어지는지 확인해야 한다.
투자 체크포인트 | 제주항공, 지금 확인할 것은?
중국 신규 노선의 취항 일정과 실제 탑승률, 운임 변화를 확인할 필요가 있다. 2027년 영업이익 1400억원은 아직 확정된 실적이 아닌 증권사 전망치다.
항공유 가격과 일본·중국 노선 매출 비중이 예상대로 움직이는지도 중요하다. 한·중 FTA 후속협상의 정식 서명과 발효 절차 역시 살펴봐야 한다.
Copyrights ⓒ BLOCKCHAINSEOUL. 무단 전재 및 재배포 금지