뉴스
2026년 10월 7일 수요일 01:10
[특징주] 삼성전기, 2900억 AI 부품 수주에도 1%대 약세
구선 기자kooblock@daum.net
AI 서버용 MLCC 장기공급계약 체결…DS증권은 목표가 260만원으로 상향
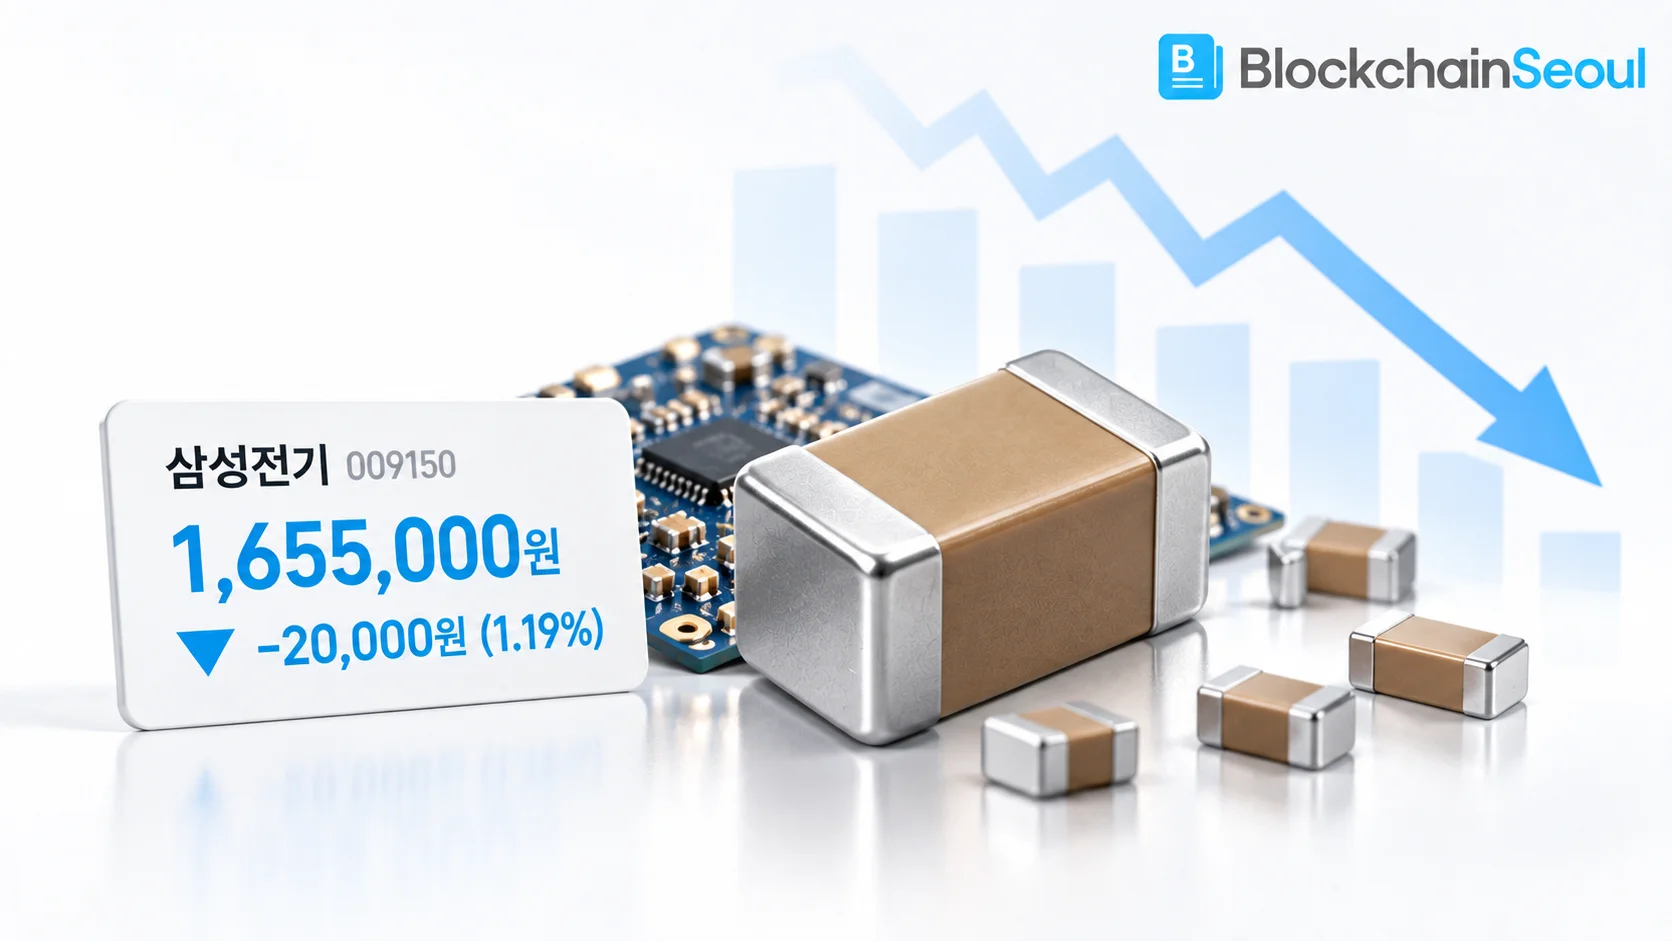
7일 삼성전기는 165만5,000원으로 전 거래일보다 1.19% 하락하고 있다.
삼성전기는 전날 글로벌 대형기업과 약 2,900억원 규모의 AI 서버용 MLCC 공급계약을 체결했다고 밝혔다. 정확한 계약금액은 2,856억원이며 공급 기간은 2027년 1월 1일부터 12월 31일까지다.
이번 계약은 올해 공시 기준 여섯 번째 장기공급계약이다. 삼성전기는 지난 5월 이후 실리콘 캐패시터와 AI 서버용 MLCC, 인덕터 등을 중심으로 약 3조9,000억원 규모의 장기공급계약을 확보했다.
AI 서버용 MLCC는 일반 서버용 제품보다 탑재량이 많고 고온·고전압 환경에서 장시간 안정적으로 작동해야 해 고부가 제품으로 분류된다. AI 데이터센터 투자가 확대되면서 관련 수요도 빠르게 늘고 있다.
삼성전기는 AI 서버용 MLCC 시장에서 40% 이상의 점유율을 확보하고 있다고 밝혔다. 시장 규모 역시 2025년 14억달러에서 2030년 58억달러로 성장할 것으로 전망된다.
증권가 평가도 긍정적이다. DS투자증권은 7일 삼성전기에 대해 MLCC와 FC-BGA 사업의 수익성 개선이 기대된다며 목표주가를 기존 160만원에서 260만원으로 상향했다.
DS투자증권은 삼성전기의 3분기 영업이익을 6,516억원으로 예상했다. 이는 시장 기대치를 약 4.9% 웃도는 수준으로, 고부가 MLCC와 FC-BGA 비중 확대가 실적을 끌어올릴 것으로 전망했다.
다만 7일 현재까지 주가 하락을 직접 설명할 별도의 악재성 공시나 기업 발표는 확인되지 않았다.
호재가 이어지고 있음에도 주가가 하락하고 있는 만큼 단기 수급과 밸류에이션 부담을 함께 살펴볼 필요가 있다.
투자 체크포인트 | 삼성전기, 지금 확인할 것은?
긍정적인 요인은 AI 서버용 MLCC 장기계약 누적액이 3조9,000억원에 달하고 고부가 제품 비중이 확대되고 있다는 점이다.
반면 최근 주가 상승 이후 호재가 상당 부분 선반영됐을 가능성과 단기 변동성 확대는 부담이다.
향후 추가 장기공급계약과 AI 서버용 MLCC 매출 증가 속도, FC-BGA 수익성 개선 여부를 확인할 필요가 있다. 3분기 실제 실적이 높아진 시장 기대치를 충족하는지도 핵심 변수다.
Copyrights ⓒ BLOCKCHAINSEOUL. 무단 전재 및 재배포 금지