


 뉴스
2026년 9월 24일 목요일 09:48
데이터가 증명한다: 비트코인은 장기적으로 채권 수익률 상승에 신경 쓰지 않는다
코인데스크
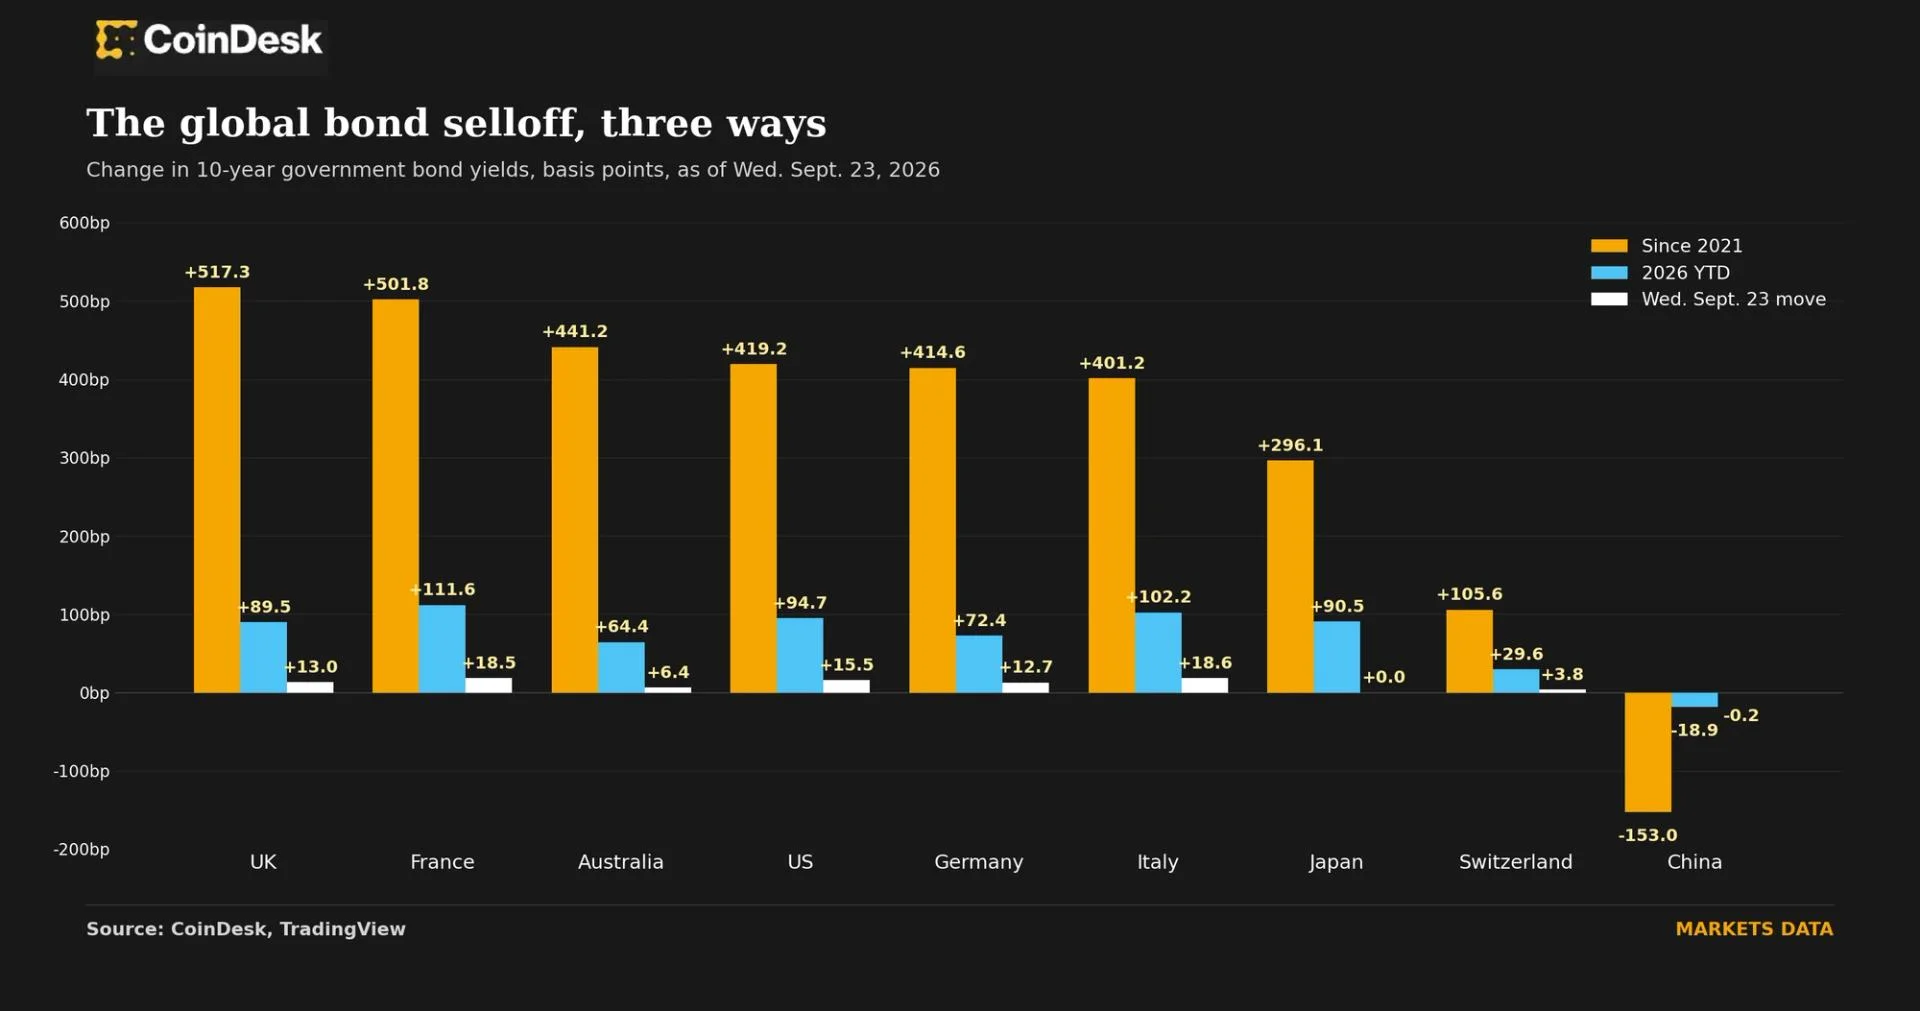
- 비트코인은 정부 채권 수익률과 일관된 상관관계를 거의 보이지 않았으며, 이는 수익률 상승이 암호화폐에 반드시 약세 요인이 아님을 시사한다.
- 수요일에 21% 급등한 국채 시장 변동성은 비트코인을 $87,200에서 $83,500로 밀어내었으며, 지속적인 변동성은 추가 손실을 초래할 수 있다.
- 강력한 미국 경제 데이터는 수익률을 높였고, 부채가 많은 국가들에 대한 압박을 증대시켰으며, 스위스의 낮은 연방 부채는 프랑의 안전 자산으로서의 매력을 강화했다.
글로벌 채권 수익률이 상승하면서, 일반적인 내러티브는 이를 비트코인에 대한 약세 요인으로 해석한다
. 그러나 BTC의 대부분의 역사에서 자산은 채권과 거의 일관된 상관관계를 보이지 않았다.수익률은 수요일에 다시 주목받았다. 미국 10년물은 15bp 상승하여 2007년 이후 최고 수준인 5.13%를 기록했으며, 이는 전 세계적으로 수익률을 끌어올렸다.
표준 해석은 수익률이 상승함에 따라 비트코인과 금과 같은 비수익 자산을 보유하는 기회 비용이 증가하여 자금이 채권으로 이동할 수 있다는 것이다. 요컨대, 이는 암호화폐에 대한 역풍이지 순풍이 아니다.
이 논리는 이론상으로는 타당하다. 하지만 상관관계는 이를 뒷받침하지 않는다.
CoinDesk의 분석에 따르면 비트코인의 일일 수익률과 미국 10년물 수익률의 일일 움직임 간의 90일 상관관계는 -0.18에 불과하다. 이는 거의 0에 가깝고 상관관계가 거의 없음을 의미한다.
더 긴 기간을 보면 동일한 결과가 나타나며, 180일 상관관계는 -0.06, 1년 상관관계는 -0.03이다. 비트코인은 다른 국가의 수익률과도 마찬가지로 상관관계가 없다.
이처럼 상관관계가 없다는 것은 실제로 이점이다. 이는 비트코인이 포트폴리오의 위험 조정 수익률을 개선하는 데 다른 대체 투자와 유사한 역할을 할 수 있음을 의미한다. 이는 투자 은행들이 수년간 주장해온 바이다. 암호화폐 분석가들도 같은 의견을 제시한다.
“비트코인의 미국 국채 수익률과의 거의 제로에 가까운 상관관계는 BTC가 단순히 지속 기간이나 금리 자산으로 거래되지 않음을 시사하므로 진정한 포트폴리오 이점입니다. 최근 데이터에 따르면 비트코인의 일일 수익률과 미국 10년물 수익률 간의 90일 상관관계는 약 -0.17이며, 때로는 이 관계가 0에 더 가까워지기도 합니다,”라고 Bitget Wallet의 연구 책임자인 Lacie Zhang은 CoinDesk에 말했다.
비트코인의 전반적인 성과도 이를 뒷받침한다. 2021년 이후 191% 상승했으며, 지난해 10월에는 사상 최고가인 $126,000를 기록했다. 이는 10년물 수익률이 영국과 프랑스에서 500bp 이상, 미국, 호주, 독일, 이탈리아에서 400bp 이상 상승한 시기에도 발생했다.
일본과 스위스의 수익률은 각각 296bp와 105bp 상승한 반면, 중국의 수익률은 디플레이션과 싸우고 있는 국가로서 하락했다.
채권 변동성에 집중
전반적으로 상관관계가 없다고 해서 비트코인이 단기적인 고통에서 완전히 벗어날 수 있는 것은 아니다. 특히 고통이 수익률 수준이 아니라 채권 시장의 변동성에서 비롯될 때 그렇다.
특히 글로벌 금융의 기반이 되는 국채에서 채권 시장의 변동성이 급증하면 금융 여건을 긴축하고, 신용 비용을 증가시키며, 광범위한 위험 회피를 유발할 수 있다.

국채 노트의 예상 변동성을 추적하는 MOVE 지수는 수요일에 21% 급등하여 95포인트로 4월 1일 이후 최고 수준을 기록했다. 이는 비트코인이 수요일에 $87,200에서 $83,500로 후퇴한 이유를 설명하는 데 도움이 되지만, 시장은 최근 급등 이후 단순히 후퇴할 이유를 찾고 있었을 수도 있다.
국채 변동성이 지속되거나 더 상승하면 비트코인은 더 조정될 수 있다.
수익률 상승
수요일의 수익률 상승은 재정적 두려움이 아닌 미국 데이터에 의해 주도되었다.
S&P 글로벌의 미국 종합 PMI 속보치는 9월에 58.4로 상승하여 2021년 7월 이후 최고치를 기록했으며, 8월의 56.0에서 상승했으며, 인플레이션 압력이 증가하는 가운데 5년 이상 만에 가장 빠른 속도로 비즈니스 활동이 확장되었다.
이 데이터는 9월 금리 인상 25bp 이후 연준이 계속 금리를 인상해야 할 것이라는 기대를 강화했다. 10년물과 2년물 수익률은 모두 이에 따라 급등했다.
그러나 특집 이미지를 자세히 살펴보면 프랑스의 수익률은 수요일에 미국보다 더 많이 상승했으며, 이는 미국 데이터가 움직임을 주도했음에도 불구하고 그렇다. 영국의 수익률도 미국만큼 거의 상승했다. 브루킹스 연구소의 선임 연구원이자 IIF의 전 수석 경제학자인 Robin Brooks에 따르면, 이탈리아와 그리스도 마찬가지였다.
"오늘 일어난 일은 미국의 강력한 데이터가 나왔고, 재정적으로 취약한 지역들이 불타오른 것입니다,"라고 Brooks는 수요일에 발행된 Substack 게시물에서 썼다.
Brooks에 따르면 이는 새로운 것이 아니다. 시장은 이미 높은 재정 부채 국가들을 벌하고 있다.
Statista에 따르면 일본은 2025년 말에 GDP 대비 부채 비율이 200% 이상으로 미국은 123.8%였다. 프랑스와 영국은 각각 115%와 102%였으며, 중국은 100%였다.
한편, 스위스의 연방 부채는 GDP의 16%에 불과했으며, 이는 긍정적인 요소였다. 이는 수년간 10년물 국채 수익률의 더 완만한 상승과 결합되어 일부 분석가들이 스위스 프랑(CHF)을 일본 엔을 대체하는 선호 캐리 통화로서의 안전 자산으로 부르고 있다.
비트코인에 대한 이야기는 간단하다. 파리, 런던 또는 뉴욕에서 채권 시장을 놀라게 하는 힘 — 재정 신뢰성, 성장 및 인플레이션 — 은 수익률에 가격이 반영되고 법정 화폐에 영향을 미치고 있지만, 수년간 비트코인의 가격 움직임에는 나타나지 않았다.
Copyrights ⓒ BLOCKCHAINSEOUL. 무단 전재 및 재배포 금지