뉴스
2026년 9월 29일 화요일 10:30
미국 은행 또 무너졌다…올해 벌써 6번째, ‘2008년 악몽’ 다시 오나
이윤호 기자bklove3474@naver.com
캘리포니아 당국 Nano Banc 폐쇄·FDIC 관리 돌입…자산 7.36억달러, 예금 6.86억달러·예금보험기금 예상 손실 1.14억달러
■ 캘리포니아가 은행을 직접 폐쇄했다
Nano Banc의 폐쇄는 단순한 영업 중단이 아니다.
캘리포니아 금융당국은 Nano Banc의 오랜 경영 문제와 이사회 차원의 규정 준수 실패, 심각한 재무 손실 등을 지적하며 은행을 폐쇄했다.
이후 FDIC가 파산관재인으로 들어갔다.
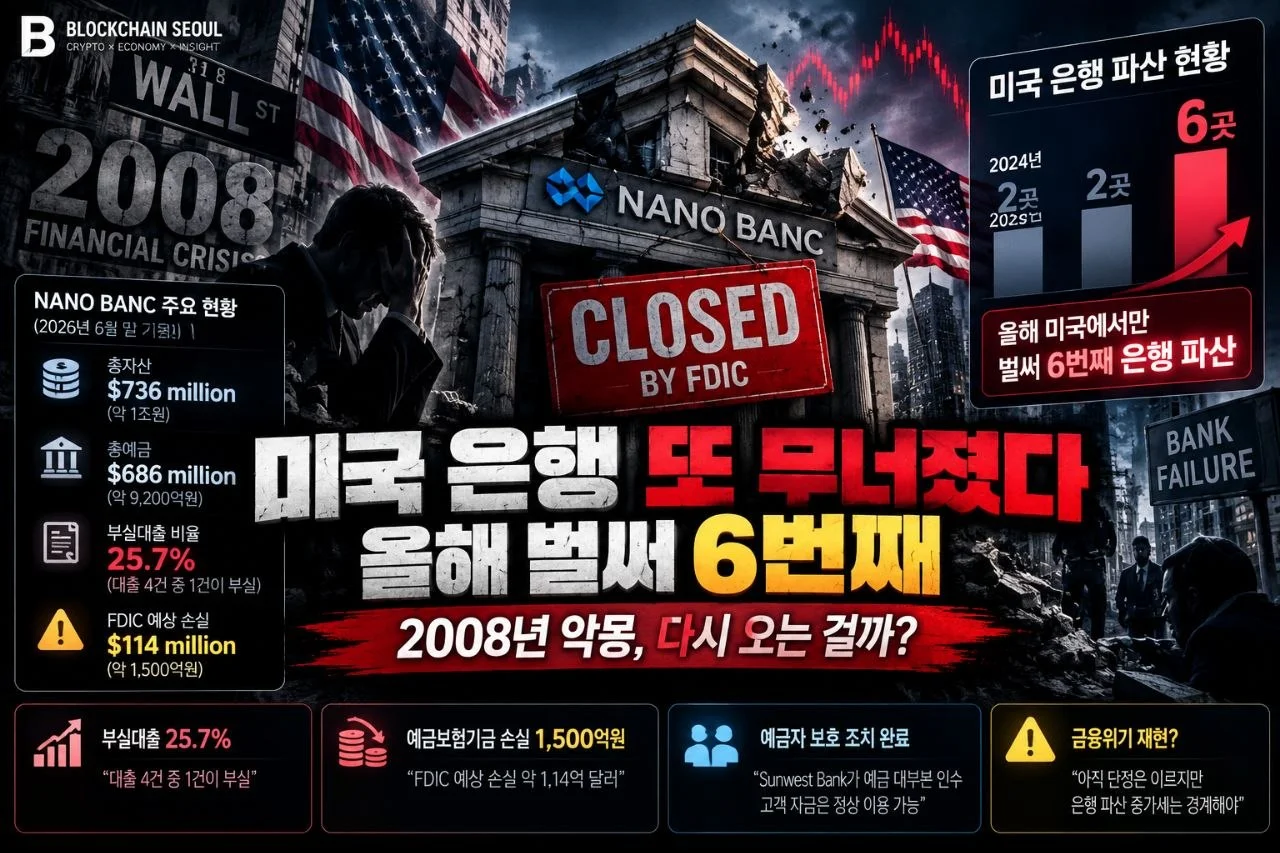
2026년 6월 말 기준 Nano Banc의 재무상태는
총자산
약 7억3,600만달러
총예금
약 6억8,600만달러
대출
약 4억7,900만달러
규모였다.
■ 더 무서운 숫자는 ‘부실대출 25%’
이번 사건에서 가장 눈여겨봐야 할 것은 은행의 크기보다 자산의 질이다.
공개된 규제 보고자료에 따르면 Nano Banc의 2026년 2분기 부실대출 비율은 약 25.7%까지 상승했다.
쉽게 말하면 대출자산 4건 중 1건꼴에 해당하는 규모가 부실대출로 분류될 정도로 자산 건전성이 크게 악화된 것이다.
수익성도 악화됐다.
같은 기간 Nano Banc은 약 222만달러의 순손실을 기록했다.
은행은 결국
대출 부실 증가
→ 손실 확대
→ 자본 압박
→ 신뢰 악화
라는 전형적인 위험 경로에 들어간 셈이다.
■ 예금자 돈은 어떻게 되나
Nano Banc이 문을 닫았다고 해서 예금자들의 돈이 모두 사라지는 것은 아니다.
FDIC는 Sunwest Bank와 계약을 체결해 Nano Banc의 예금 대부분을 이전했다.
Nano Banc 고객은 기존 수표와 ATM, 직불카드 등을 계속 사용할 수 있으며 기존 지점 역시 Sunwest Bank 지점으로 다시 문을 열 예정이다.
FDIC는 이번 파산으로 예금보험기금에 발생할 비용을 약 1억1,400만달러로 추산했다.
즉 이번 사건은
“예금자 돈 7억달러가 사라졌다”
가 아니라
부실은행을 폐쇄하고 다른 은행과 FDIC가 예금과 자산을 정리하는 절차
라고 보는 것이 정확하다.
■ 그런데 올해 벌써 6번째다
시장에서는 다른 숫자에도 관심이 쏠리고 있다.
Nano Banc은 2026년 미국에서 폐쇄된 6번째 은행이다.
2024년 미국 은행 파산은 2곳,
2025년 역시 2곳이었다.
올해는 아직 9월인데 이미 6곳이다.
은행 파산 건수가 증가하고 있다는 사실 자체는 경계할 만하다.
특히 고금리 환경이 장기간 이어질 경우 상업용 부동산과 기업대출을 많이 보유한 중소·지역은행의 자산 건전성에 부담이 될 수 있다.
■ 그렇다면 2008년이 다시 오는 걸까
여기서는 숫자를 조금 냉정하게 볼 필요가 있다.
2008년 금융위기 당시와 현재를 단순 비교하기는 어렵다.
미국에서는
2009년 140곳,
2010년 157곳,
2011년 92곳
의 은행이 파산했다.
2026년 현재 6곳과는 규모 자체가 다르다.
Nano Banc 역시 미국 금융 시스템 전체를 흔들 정도의 대형은행이 아니라 자산 약 7억달러 규모의 지역은행이다.
따라서
“미국 은행 하나 파산
→ 2008년 금융위기 재현”
이라고 단정하는 것은 근거가 부족하다.
하지만 무시해서도 안 된다.
중요한 것은 하나의 은행이 아니라 비슷한 문제가 다른 지역은행에서도 동시에 나타나기 시작하는지다.
■ 지금부터 봐야 할 것은 ‘연쇄성’
금융위기는 은행 하나가 파산했다고 발생하지 않는다.
문제는 전염이다.
고금리 장기화
↓
기업·부동산 차주의 이자 부담 증가
↓
연체·부실대출 증가
↓
지역은행 손실 증가
↓
자본비율 악화
↓
예금 유출
↓
대출 축소
↓
실물경제 신용경색
이 구조가 여러 은행에서 동시에 나타날 때 금융 시스템의 문제가 된다.
따라서 앞으로 중요한 것은 단순한 ‘은행 파산 숫자’가 아니다.
지역은행 부실대출 증가,
상업용 부동산 연체,
예금 유출,
은행의 대손충당금,
은행권 신용스프레드
등이 동시에 악화되는지를 봐야 한다.
[BlockchainSeoul INSIGHT]
Nano Banc 파산을 보고 당장 “2008년이 다시 온다”고 판단할 필요는 없다.
오히려 이번 사건에서 우리가 봐야 할 것은
‘고금리가 금융 시스템의 가장 약한 곳을 어디서부터 압박하고 있는가’
다.
Nano Banc은 이미 상당한 개별 문제가 누적돼 있었다.
경영 문제
+
규정 준수 실패
+
대규모 부실대출
+
수익성 악화
가 겹친 은행이었다.
따라서 Nano Banc 한 곳의 파산을 미국 은행 시스템 전체의 문제로 확대해석해서는 안 된다.
하지만 2026년 미국 은행 파산이 6곳으로 늘었다는 점은 하나의 관찰 신호가 될 수 있다.
진짜 위험 신호는 앞으로 이런 모습이다.
은행 파산 증가
+
지역은행 부실대출 증가
+
상업용 부동산 연체 증가
+
예금 유출
+
신용스프레드 급등
이 여러 개가 동시에 나타나는 것이다.
반대로 은행 몇 곳이 폐쇄되더라도 FDIC가 예금을 정상적으로 이전하고 다른 은행들이 이를 흡수하며 금융시장 전체의 자금조달 비용이 안정돼 있다면 개별 부실은행의 정리 과정에 가까울 수 있다.
2008년 금융위기와 현재의 가장 중요한 차이도 여기 있다.
‘몇 곳이 망했는가’보다
‘부실이 금융 시스템 전체로 전염되고 있는가’
를 봐야 한다.
Nano Banc 파산은 아직 금융위기의 증거라기보다,
고금리 시대 미국 금융 시스템에서 가장 약한 고리가 하나씩 드러나고 있는지 확인해야 할 또 하나의 데이터에 가깝다.
앞으로 미국 지역은행들의 부실대출과 상업용 부동산 지표가 더 중요해지는 이유다.
Copyrights ⓒ BLOCKCHAINSEOUL. 무단 전재 및 재배포 금지