뉴스
2026년 9월 18일 금요일 01:39
[특징주] "K뷰티 타고 실적도 뛴다"…엔에프씨 27% 급등
구선 기자kooblock@daum.net
하나증권 "3분기 영업익 63% 증가 전망"…ODM 고객 확대·신소재 성장 기대
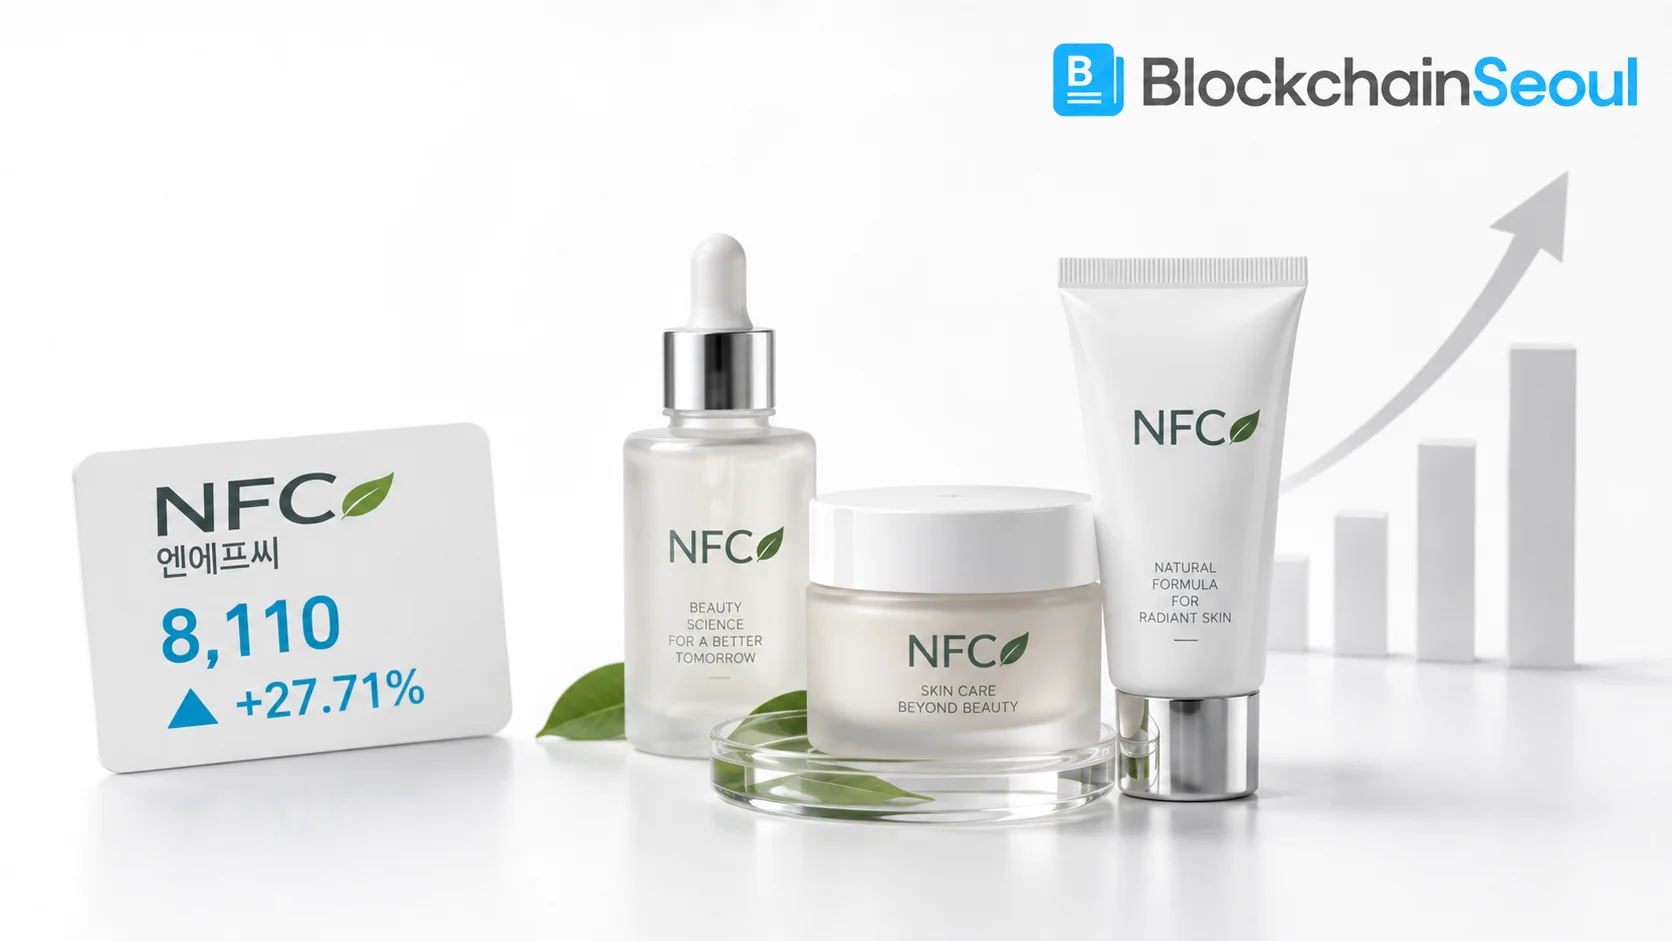
18일 엔에프씨는 전 거래일보다 1760원(27.71%) 오른 8110원에 거래되고 있다.
이날 주가를 끌어올린 재료는 하나증권의 실적 전망이다. 하나증권은 엔에프씨의 올해 3분기 연결 기준 매출액을 268억원, 영업이익을 48억원으로 예상했다.
전년 동기 대비 각각 47.1%, 63.4% 증가한 수준이다.
ODM 사업에서는 고객사 확대가 주목받았다.
박종대 하나증권 연구원은 "소재와 ODM 사업이 모두 견조한 신장세를 보이는 가운데 ODM 부문 주요 고객사가 추가되고 있다"고 분석했다.
상위 5개 고객사의 매출 비중도 80% 수준으로 다변화되고 제품 수가 늘고 있다는 설명이다.
화장품 소재 사업의 성장세도 이어지고 있다. 하나증권은 소재 부문이 전년 대비 약 50% 성장할 것으로 전망했다.
기존 주력 제품인 세라마이드와 유화제뿐 아니라 고기능성 신소재 '락토PDRN'도 해외 브랜드 제품에 적용되며 사업 영역을 넓히고 있다.
국내 대형 화장품 ODM 업체들의 생산능력이 빠듯해지면서 중견 ODM 업체로 주문이 이동할 가능성도 거론됐다.
엔에프씨가 보유한 생산능력과 소재 기술력이 이런 '낙수효과'의 수혜를 받을 수 있다는 분석이다.
하나증권은 K뷰티의 해외 성장과 고객사 판매지역 확대를 바탕으로 엔에프씨의 올해 연간 매출이 처음으로 1000억원을 넘어설 것으로 전망했다.
Copyrights ⓒ BLOCKCHAINSEOUL. 무단 전재 및 재배포 금지
#시장분석#자금흐름#테크주