뉴스
2026년 11월 3일 화요일 08:00
SK하이닉스, “100조원 주주환원에 재평가 기대”…KB증권 목표가 350만원 유지
구선 기자kooblock@daum.net
4분기 영업이익 104조원 전망…HBM4 확대·메모리 장기공급계약 주목
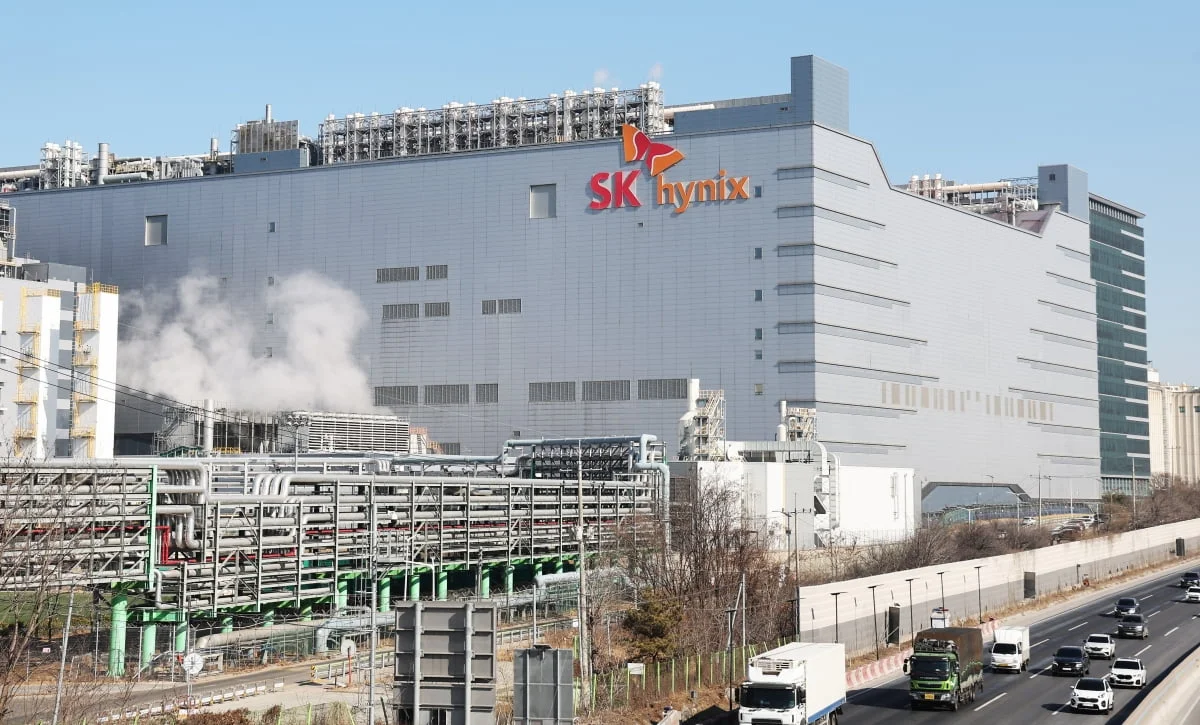
KB증권은 2일 SK하이닉스의 메모리 가격 상승과 고대역폭메모리(HBM) 공급 확대, 장기공급계약 등을 근거로 중장기 실적 개선 가능성이 높다고 분석했다.
SK하이닉스(000660)는 D램과 낸드플래시, HBM을 생산하는 글로벌 메모리 반도체 기업이다. 인공지능(AI) 데이터센터 투자 확대에 따라 엔비디아 등 주요 고객사에 공급하는 HBM 사업이 핵심 성장 동력으로 부상했다.
KB증권에 따르면 SK하이닉스의 올해 3분기 영업이익은 D램과 낸드의 평균판매가격(ASP) 상승에 힘입어 약 83조원을 기록했다. 영업이익률은 약 80%로 역대 최고 수준을 나타냈다.
4분기 영업이익은 전년 동기 대비 441% 증가한 104조원에 이를 것으로 전망했다. D램과 낸드의 출하량이 전 분기보다 각각 24%, 5% 증가하는 가운데 가격 상승세도 이어질 것이라는 분석이다.
특히 차세대 HBM4의 판매 비중이 기존 HBM3E를 넘어설 것으로 예상했다. 이에 따라 올해 영업이익은 전년 대비 504% 증가한 285조원, 내년에는 65% 늘어난 470조원에 달할 것으로 추정했다.
장기공급계약 확대도 기업가치를 높일 요인으로 꼽았다. KB증권은 SK하이닉스가 2027~2028년 전체 메모리 생산능력의 50% 이상을 5년 장기공급계약에 배정하고, 2029년까지 D램과 HBM 생산 예정 물량도 사실상 판매처를 확보한 것으로 분석했다.
주주환원 정책 역시 주가 재평가의 핵심 변수다. KB증권은 총 100조원 규모의 주주환원이 실적 성장에도 낮은 평가를 받아온 SK하이닉스의 기업가치를 높이는 전환점이 될 것으로 내다봤다.
김동원 KB증권 연구원은 SK하이닉스 주가가 고점 대비 50% 하락하면서 내년 예상 실적 기준 주가수익비율(PER)이 약 3배까지 낮아졌다고 평가했다. 사상 최대 실적과 낮은 주가 평가가 동시에 나타나는 만큼 주주환원 확대가 기업가치와 주가 사이의 격차를 줄이는 계기가 될 것이라는 분석이다.
투자 체크포인트 | SK하이닉스, 지금 확인할 것은?
HBM4 공급 확대와 D램·낸드 가격 상승, 장기공급계약을 통한 안정적인 매출 확보는 긍정적인 요인이다.
다만 메모리 업황 변화와 AI 데이터센터 투자 둔화 가능성은 실적 전망의 변수로 남아 있다. 향후 분기별 영업이익과 HBM4 공급 비중, 장기공급계약의 실제 이행 여부를 살펴볼 필요가 있다.
특히 100조원 규모의 주주환원 계획이 어떤 방식과 일정으로 실행되는지 확인하는 것이 중요하다.
Copyrights ⓒ BLOCKCHAINSEOUL. 무단 전재 및 재배포 금지