뉴스
2026년 10월 15일 목요일 05:43
“이재명 정부서 증시 15번 멈췄다?”…역대 대통령 서킷브레이커 비교표에 쏠린 눈
이윤호 기자bklove3474@naver.com
2026년 들어 반복되는 증시 급락과 거래 중단…과거 정부와 비교한 통계 확산, 집계 기준과 실제 발동 기록 확인 필요
■ 2026년 증시, 서킷브레이커가 일상이 됐나
서킷브레이커는 주가지수가 급락할 때 투자자에게 판단할 시간을 주기 위해 시장 전체의 매매를 일시 중단하는 제도다.
과거에는 금융위기나 코로나19 팬데믹처럼 극단적인 시장 충격이 발생했을 때 주로 등장했다.
그러나 2026년에는 상황이 달라졌다.
뉴스1에 따르면 7월 13일까지 코스피 서킷브레이커가 올해에만 7차례 발동됐다. 7월 28일에는 코스피와 코스닥 양 시장에서 다시 서킷브레이커가 발동됐다.
반도체 대형주에 집중된 수급과 레버리지 ETF의 확대가 시장 변동성을 증폭시킬 수 있다는 분석도 제기됐다.
■ 역대 대통령별 발동 횟수…단순 비교는 주의해야
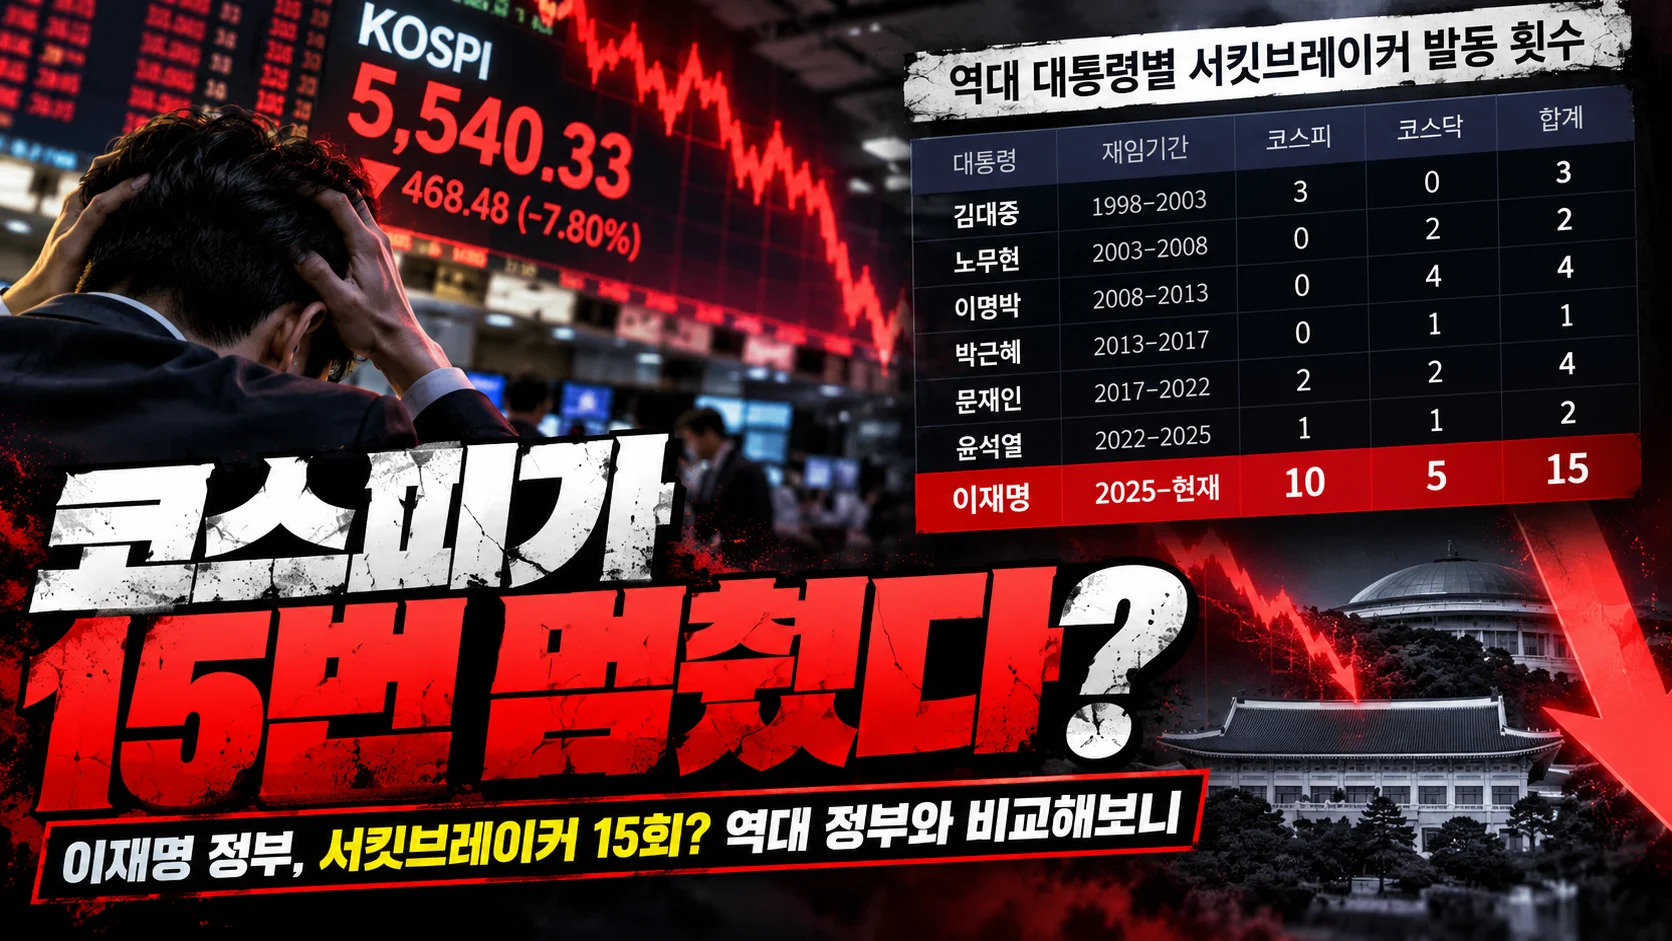
온라인에 확산한 비교표는 이재명 정부의 발동 횟수가 과거 정부보다 많다고 제시한다.
하지만 이를 곧바로 정부의 경제정책 성과나 책임으로 연결하기는 어렵다.
대통령별 재임 기간이 다르고, 글로벌 금융환경과 시장 규모, 레버리지 상품의 구조도 크게 달라졌기 때문이다.
또 코스피와 코스닥의 발동 횟수를 합산하면 같은 날 두 시장에서 각각 발동한 사례가 2회로 계산된다.
따라서 정확한 비교를 위해서는 시장별 발동 기록과 날짜별 집계 기준을 함께 공개해야 한다.
■ 15일 코스피 급락…사이드카와 서킷브레이커는 다르다
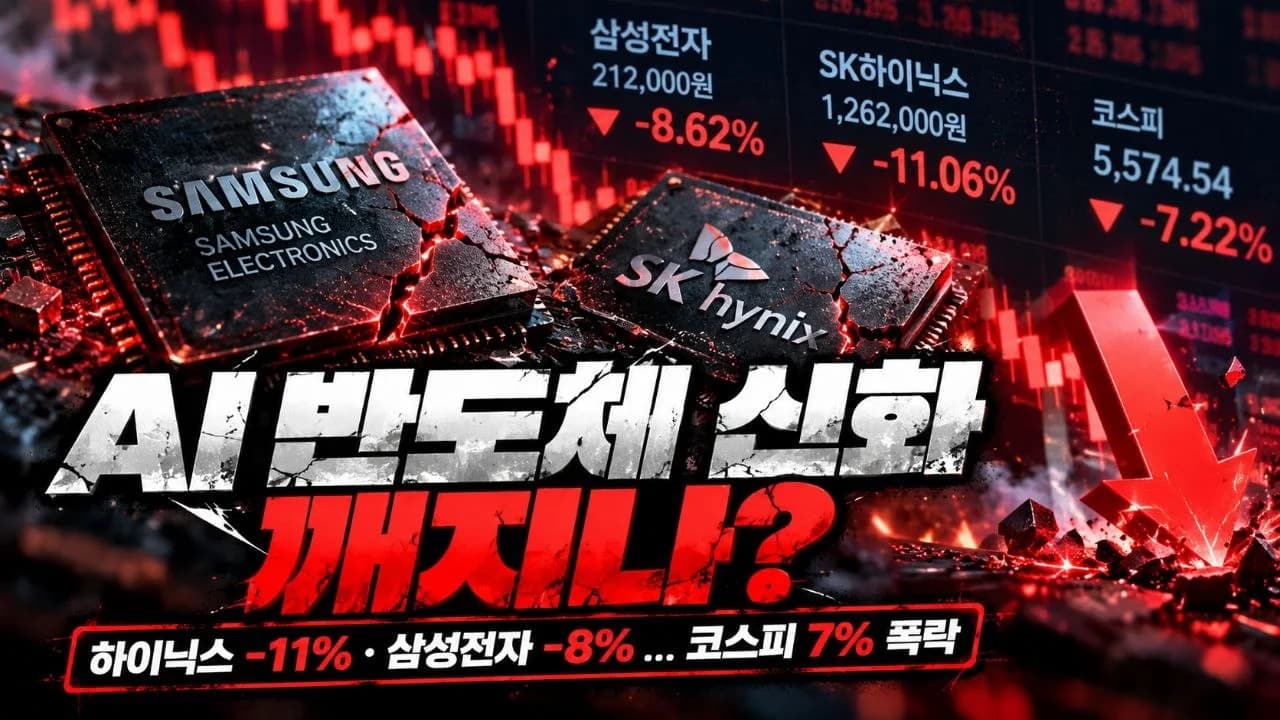
15일 국내 증시는 삼성전자와 SK하이닉스의 동반 급락으로 큰 충격을 받았다.
미국 물가 지표에 따른 금리 불확실성과 글로벌 AI·반도체주 약세가 투자심리를 압박했다.
이날 매도 사이드카도 발동됐다.
그러나 사이드카는 프로그램 매도호가를 일시적으로 정지하는 제도로, 시장 전체의 거래를 멈추는 서킷브레이커와는 다르다.
두 제도를 혼동해 발동 횟수를 계산하면 실제보다 시장 중단 사례가 과장될 수 있다.
■ 투자자가 주목해야 할 것은 숫자보다 반복되는 충격
서킷브레이커 발동 횟수는 시장 불안의 강도를 보여주는 지표 가운데 하나다.
그러나 더 중요한 것은 왜 급락이 반복되는지다.
반도체 대형주에 집중된 투자자금, 레버리지 상품의 확대, 글로벌 금리와 환율 변화가 동시에 작용하면 국내 증시는 작은 충격에도 크게 흔들릴 수 있다.
특히 레버리지 투자자는 기초자산의 하락뿐 아니라 반복되는 변동성 자체로도 손실이 확대될 수 있어 주의가 필요하다.
[BlockchainSeoul INSIGHT]
서킷브레이커가 몇 번 발동됐는지도 중요하지만, 왜 같은 시장에서 충격이 반복되는지를 분석하는 것이 더 중요하다.
2026년 국내 증시에서는 반도체 대형주와 레버리지 상품에 집중된 수급이 변동성을 키우는 요인으로 지목되고 있다.
대통령별 발동 횟수 비교는 시장의 변화를 살펴보는 출발점이 될 수 있다. 그러나 서로 다른 경제환경에서 발생한 사건을 단순 합산해 특정 정부의 책임으로 단정하는 것은 신중해야 한다.
투자자가 확인해야 할 것은 정치적 해석보다 외국인 수급, 반도체 실적, 금리, 레버리지 자금의 움직임이다.
증시의 경고음이 반복될 때 필요한 것은 숫자 경쟁이 아니라, 시장이 흔들리는 구조를 이해하는 일이다.
Copyrights ⓒ BLOCKCHAINSEOUL. 무단 전재 및 재배포 금지