
 뉴스
2026년 10월 26일 월요일 12:20
환율 오르면 누가 돈 벌까…웃는 기업과 우는 기업
김보영 기자mari@gmail.com
수출기업 환산이익 기대…항공·철강 원가 부담 확대
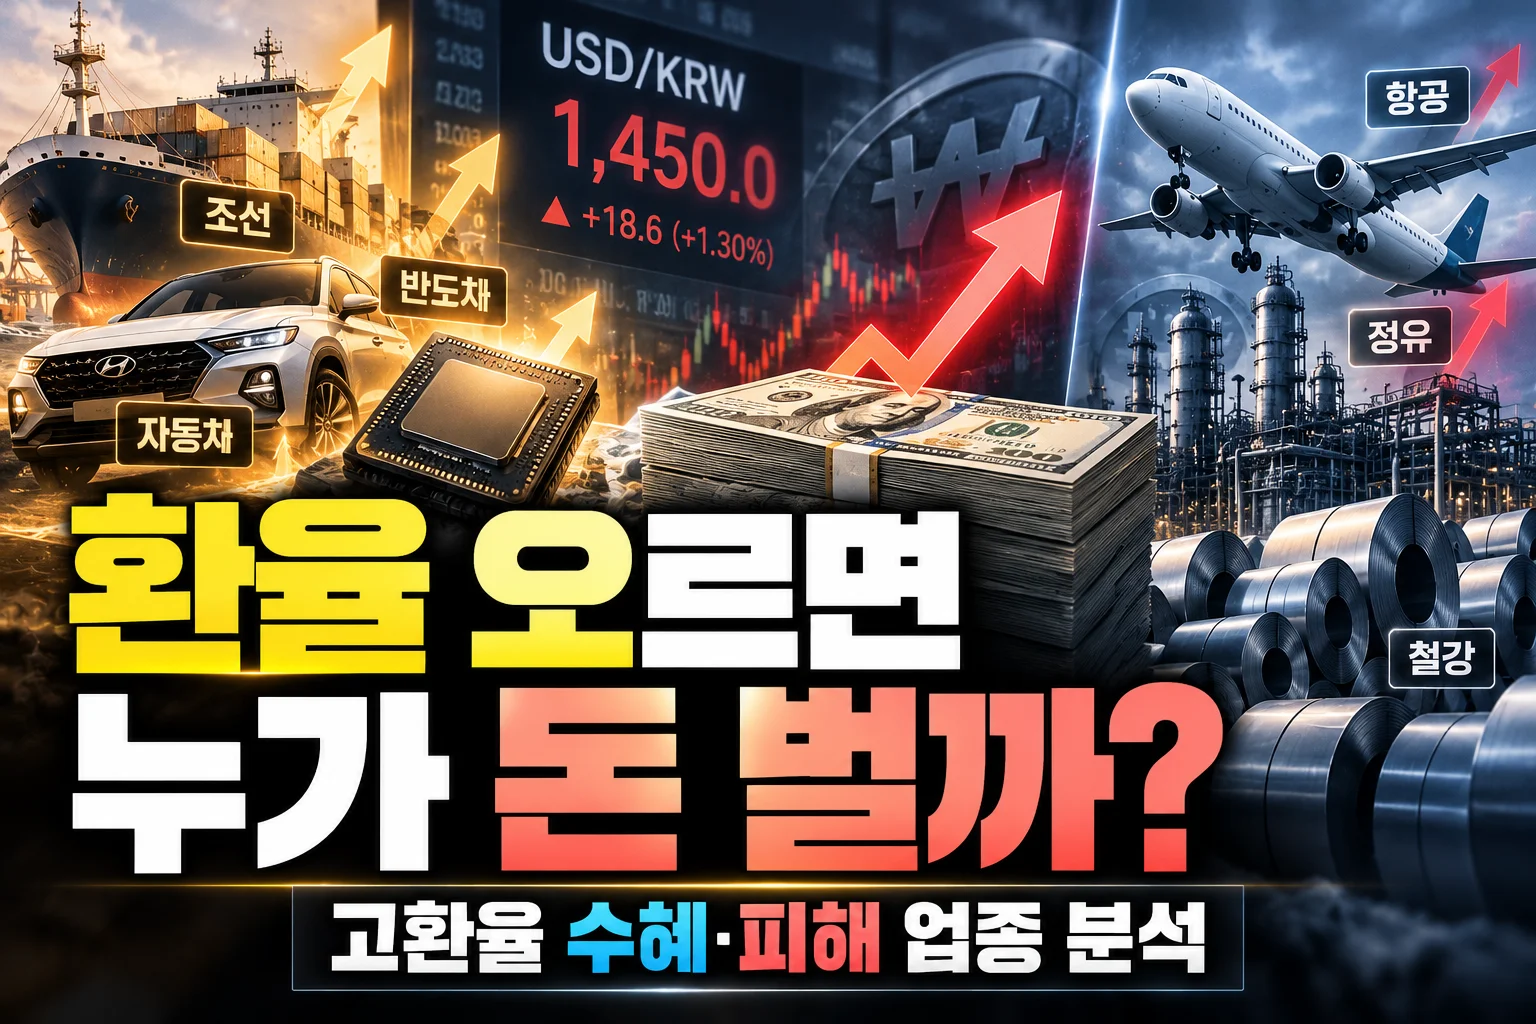
원·달러 환율 상승은 국내 산업계에 서로 다른 영향을 미친다. 달러로 수출대금을 받는 기업에는 원화 환산 매출 증가 기회지만, 원자재와 연료를 해외에서 조달하는 기업에는 비용 부담으로 작용한다. 같은 고환율 환경에서도 수출 비중과 생산 구조, 외화 부채 규모에 따라 실적 희비가 갈리는 이유다.
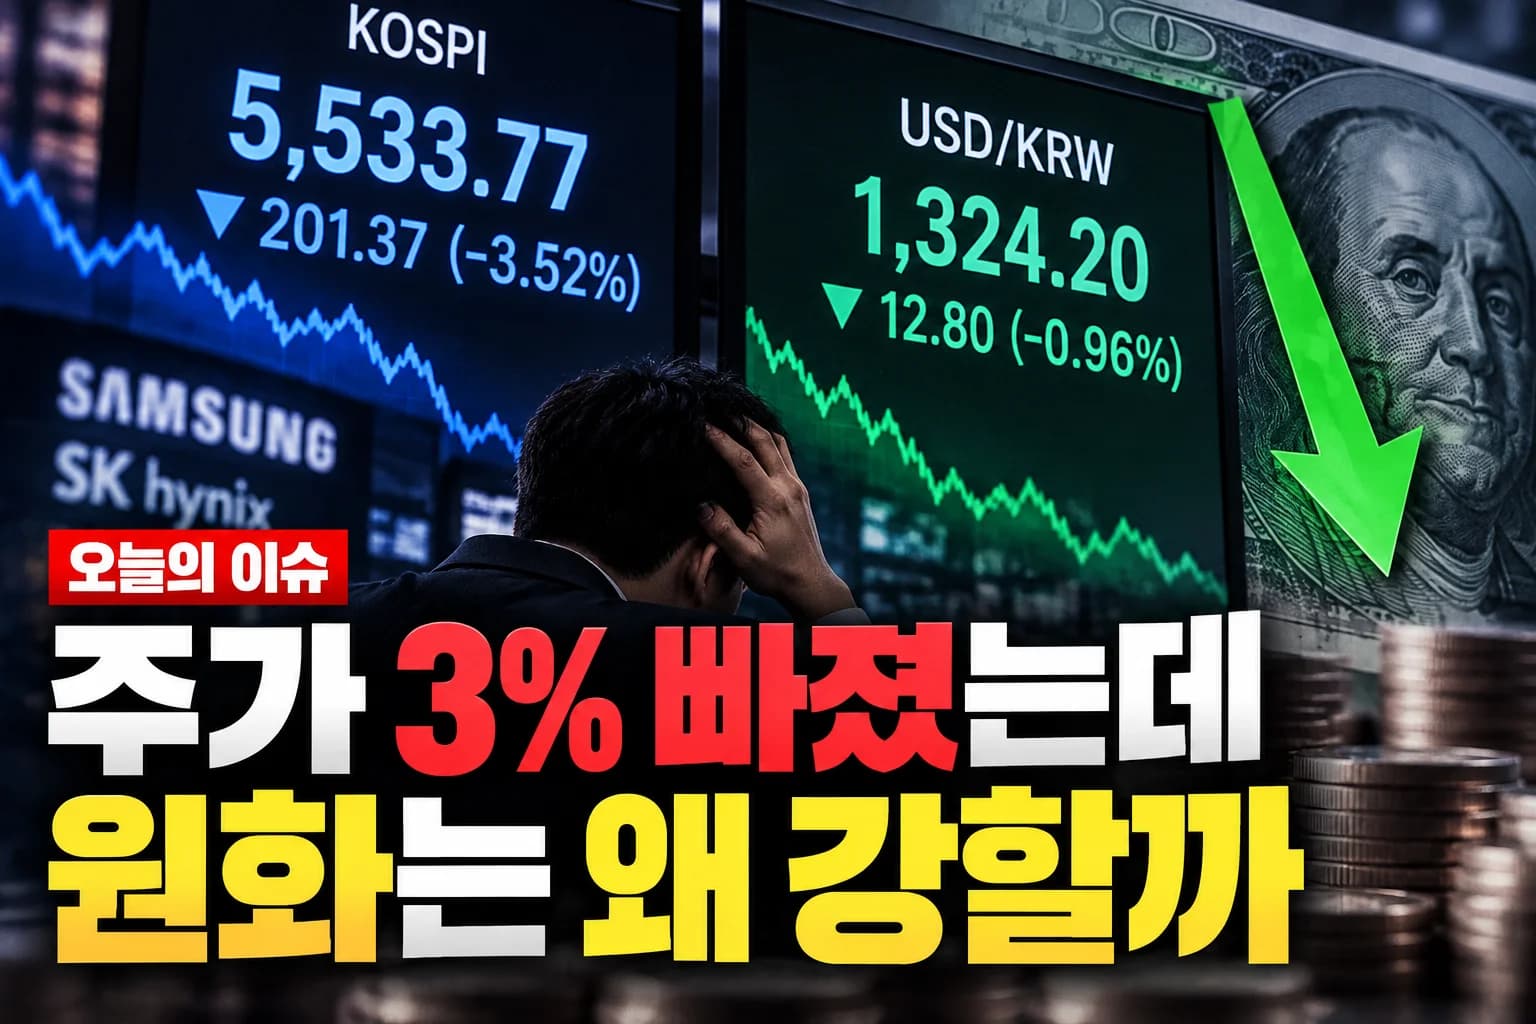
다만 최근 외환시장에서는 환율 하락세가 뚜렷하다. 26일 서울 외환시장에서 원·달러 환율은 전 거래일보다 1.5원 내린 1323.1원에 주간 거래를 마쳤다. 지난 7월 2일 기록한 연중 최고치 1555.8원보다 232.7원 하락한 수준이다.
올해 중반 고환율을 경험한 기업들은 최근 원화 강세에 따른 수익성 변화에도 주목하고 있다. 환율 상승기 수혜를 누린 업종에는 반대 효과가 나타날 수 있는 만큼 환율 변동 방향에 따른 손익 분석이 중요해졌다.
자동차·반도체·조선, 달러 매출에 유리
대표적인 고환율 수혜 업종은 자동차와 반도체, 조선이다.
현대자동차와 기아는 해외 판매 비중이 높아 달러 매출을 원화로 환산하는 과정에서 환율 상승 효과를 기대할 수 있다. 같은 가격에 자동차를 판매하더라도 원·달러 환율이 높아지면 원화 기준 매출액이 늘어나는 구조다.
가령 5만달러에 판매한 자동차의 원화 환산 매출은 환율 1300원일 때 6500만원이다. 환율이 1400원으로 오르면 7000만원으로 증가한다. 판매가격과 판매량이 같아도 원화 환산 금액은 500만원 늘어난다.
다만 이는 단순 계산이다. 실제 영업이익은 해외 생산 비중과 부품 조달 비용, 판매 인센티브, 환헤지 여부에 따라 달라진다.
반도체 업계도 달러 매출 비중이 높은 산업으로 꼽힌다. 삼성전자와 SK하이닉스 등은 글로벌 고객사 대상 반도체 판매 과정에서 외화 매출을 확보한다.
환율 상승 시 원화 환산 매출 증가를 기대할 수 있지만 해외 생산설비 투자와 수입 장비, 소재 구매 비용도 함께 고려해야 한다. 반도체 가격과 수요 변화가 환율 효과보다 실적에 더 큰 영향을 미칠 가능성도 있다.
조선업 역시 고환율 수혜 가능성이 높은 업종이다.
HD현대중공업과 한화오션 등 주요 조선사는 해외 선주와 달러 기준 선박 건조 계약을 체결한다. 반면 국내 인건비와 일부 생산비용은 원화로 지급해 환율 상승 시 수익성 개선 여지가 생긴다.
다만 선박 계약부터 인도까지 장기간 소요되는 산업 특성상 실제 실적 반영 시점은 계약 조건과 환헤지 규모에 따라 달라진다.
항공·철강·정유, 비용 부담 확대
반대로 항공업은 고환율에 상대적으로 취약하다.
대한항공과 아시아나항공 등 항공사는 항공유 구매와 항공기 리스료, 정비비용 등 상당 부분을 달러로 결제한다. 환율 상승 시 같은 비용을 지출하더라도 원화 부담이 커진다.
해외여행 수요에도 부정적 영향을 줄 수 있다. 원화 가치 하락으로 해외 숙박비와 현지 소비 비용이 늘어나면 여행객의 지출 부담이 확대되기 때문이다.
철강업도 원가 상승 압력에 노출된다.
포스코와 현대제철 등은 철광석과 원료탄을 해외에서 조달한다. 달러 결제 비중이 높은 원재료 특성상 환율 상승은 수입원가 증가로 이어질 수 있다.
제품 판매가격에 원가 상승분을 충분히 반영하지 못하면 수익성 악화 가능성이 커진다.
정유업은 수출과 수입 효과가 동시에 나타나는 업종이다.
원유를 달러로 수입하기 때문에 환율 상승 시 원화 기준 구매비용이 증가한다. 반면 석유제품 수출대금 역시 달러로 받는 경우가 많아 환율 상승에 따른 매출 증가 효과도 기대할 수 있다.
재고평가손익과 국제유가, 정제마진까지 영향을 미치는 만큼 단순히 고환율 피해 업종으로만 분류하기는 어렵다.
식품·유통업도 수출 비중 따라 차이
식품업계에서는 해외 매출 비중에 따라 영향이 엇갈린다.
삼양식품처럼 해외 판매 비중이 높은 기업은 달러 매출 증가에 따른 환율 수혜를 기대할 수 있다. 해외에서 판매한 제품의 달러 매출을 원화로 환산하면 금액이 늘어나기 때문이다.
반면 밀과 옥수수, 대두 등 수입 곡물 사용 비중이 높은 식품기업은 원재료 구매 부담이 확대될 수 있다.
국내 소비자를 대상으로 수입 제품을 판매하는 유통업체도 고환율 부담에 노출된다. 수입단가 상승분을 판매가격에 반영하면 소비자 부담이 늘고, 가격을 유지하면 기업 수익성이 악화할 수 있다.
결국 식품·유통업은 해외 매출 규모뿐 아니라 원재료 조달 구조와 가격 전가 능력이 중요하다.
환율 상승, 수출기업 모두에 호재일까
고환율이 수출기업에 무조건 유리하다는 인식에도 변화가 나타나고 있다.
해외 생산 확대와 글로벌 공급망 재편으로 국내 기업의 수출입 구조가 복잡해졌기 때문이다. 해외에서 생산한 제품은 현지 인건비와 부품비도 외화로 지출하는 경우가 많아 원화 약세 효과가 제한될 수 있다.
한국무역협회 국제무역통상연구원이 발표한 환율 변동 관련 분석에서는 환율 상승에 따른 기업 수익성 개선 효과가 단기와 장기에서 크게 달라지는 것으로 나타났다.
분석 결과 단기적으로 환율 상승 시 영업이익률이 개선되는 수출기업 비중은 61.8%였다. 그러나 환율 상승에 따른 국내 생산비용 증가분을 판매가격에 반영하지 못하는 장기 상황에서는 해당 비중이 19.9%로 낮아졌다.
환율 상승으로 확보한 수출 이익이 원재료와 물류비, 생산비용 증가에 따라 상쇄될 수 있다는 의미다.
특히 고환율이 장기간 이어지면 수입물가 상승을 통해 소비자물가에도 영향을 미칠 수 있다. 기업의 생산비용뿐 아니라 가계 실질구매력까지 압박할 가능성이 있다.
환율보다 중요한 건 기업별 달러 수입·지출
환율 상승 수혜 여부를 판단할 때는 단순한 업종 구분보다 기업별 외화 수입과 지출 구조를 살펴야 한다.
같은 자동차 업종이라도 해외 생산 비중과 현지 부품 조달 규모에 따라 환율 효과가 달라진다. 조선업도 선박 계약 당시 적용한 환율과 선물환 거래 규모에 따라 실제 이익 차이가 발생할 수 있다.
외화 부채가 많은 기업은 환율 상승 시 원화 환산 부채 부담이 커질 수 있다. 반면 달러 자산을 많이 보유한 기업은 외화평가이익을 기대할 수 있다.
최근처럼 환율이 빠르게 하락하는 국면에서는 고환율 수혜 업종에 반대 방향의 영향이 나타날 가능성도 고려해야 한다.
결국 환율 상승의 승자는 달러 매출이 많다는 이유만으로 결정되지 않는다. 달러로 얼마를 벌고 얼마를 지출하는지, 환율 변동 위험을 얼마나 관리했는지가 핵심이다.
환율 변동성이 확대될수록 기업별 수익 구조와 비용 관리 능력이 실적 차이를 결정하는 주요 변수로 작용할 전망이다.
Copyrights ⓒ BLOCKCHAINSEOUL. 무단 전재 및 재배포 금지