뉴스
2026년 11월 12일 목요일 00:56
[특징주] “공장 풀가동인데 왜 폭락?”…DB하이텍 실적의 역설
구선 기자kooblock@daum.net
3분기 매출 14% 증가에도 영업이익 예상치 하회 순이익 75% 급감…환율 하락·중단영업 손익 영향
DB하이텍은 3분기 연결 매출 4034억원, 영업이익 900억원을 기록했다고 공시했다. 전년 동기보다 매출은 14.0%, 영업이익은 6.6% 증가했다.
문제는 시장이 기대했던 이익 수준이다. KB증권은 11일 DB하이텍의 3분기 영업이익을 1047억원으로 추정했는데, 실제 발표치는 이보다 약 14% 낮았다. 2분기 영업이익 1052억원과 비교해도 14.5% 감소했다.
매출이 증가했는데도 이익 증가 폭이 제한된 원인으로는 환율과 사업별 수익성이 꼽힌다. KB증권은 원·달러 환율이 2분기 평균 1502원에서 3분기 1418원으로 하락한 점이 실적에 부담을 줬다고 분석했다.
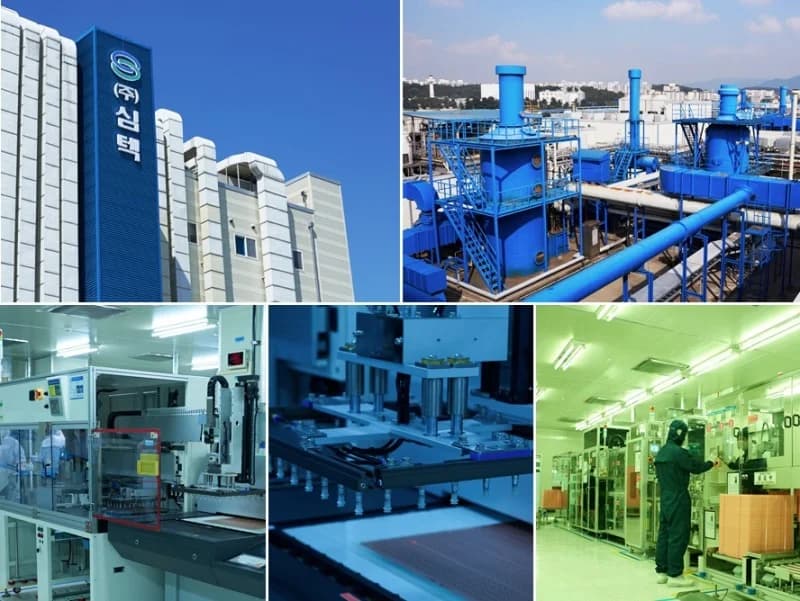
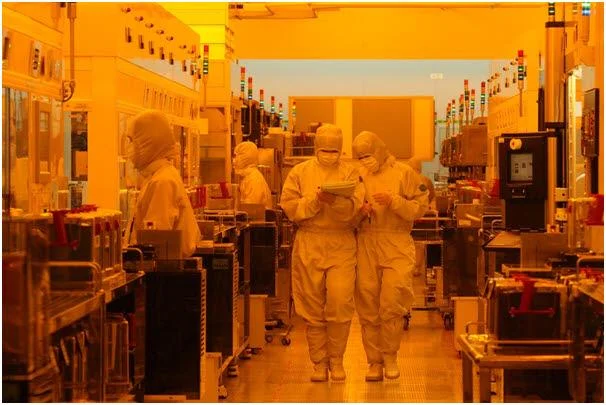
반면 사업 자체의 생산능력 활용도는 높은 수준을 유지했다. DB하이텍은 전력반도체 수요와 고부가가치 제품 비중 확대에 힘입어 공장 가동률이 사실상 100%에 달했다고 설명했다.
순이익은 더욱 큰 폭으로 감소했다. 3분기 당기순이익은 약 225억원으로 지난해 같은 기간보다 75.2% 줄었다. 회사는 종속회사 DB월드의 합금철 부문 일시 영업정지에 따른 손익을 중단영업으로 분류했다고 공시했다.
따라서 매출과 영업이익 증가, 순이익 급감을 하나의 사업 지표로 해석해서는 안 된다. 계속사업의 영업성과와 중단영업을 포함한 최종 손익은 구분할 필요가 있다.
KB증권은 11일 목표주가를 20만원에서 16만원으로 20% 낮추면서도 8인치 반도체 위탁생산 시장의 공급 부족과 가격 인상 가능성을 근거로 매수 의견을 유지했다. 생산시설 완전가동과 실제 이익 증가가 어느 정도 연결되는지가 향후 기업 가치 평가의 핵심이다.
투자 체크포인트 | DB하이텍, 지금 확인할 것은?
3분기 영업이익률은 약 22.3%로 여전히 높은 수준이다. 그러나 공장이 완전가동되더라도 환율과 제품 구성에 따라 실적은 시장 기대에 못 미칠 수 있다.
향후 추가 판가 인상과 생산능력 확충이 이익으로 연결되는지 확인해야 한다. 중단영업 관련 손실이 다음 분기에도 이어지는지도 별도로 살펴볼 부분이다.
Copyrights ⓒ BLOCKCHAINSEOUL. 무단 전재 및 재배포 금지