뉴스
2026년 11월 12일 목요일 06:05
[특징주] “AI 계약은 늘었는데 고객이 떠난다면?”…네비우스, 실적 앞두고 엇갈린 평가
구선 기자kooblock@daum.net
마이크로소프트 계약 지속성에 의문 제기…씨티 목표주가 324달러에서 265달러로 하향 12일 3분기 실적 발표 예정…막대한 설비투자·추가 자금조달 부담이 핵심
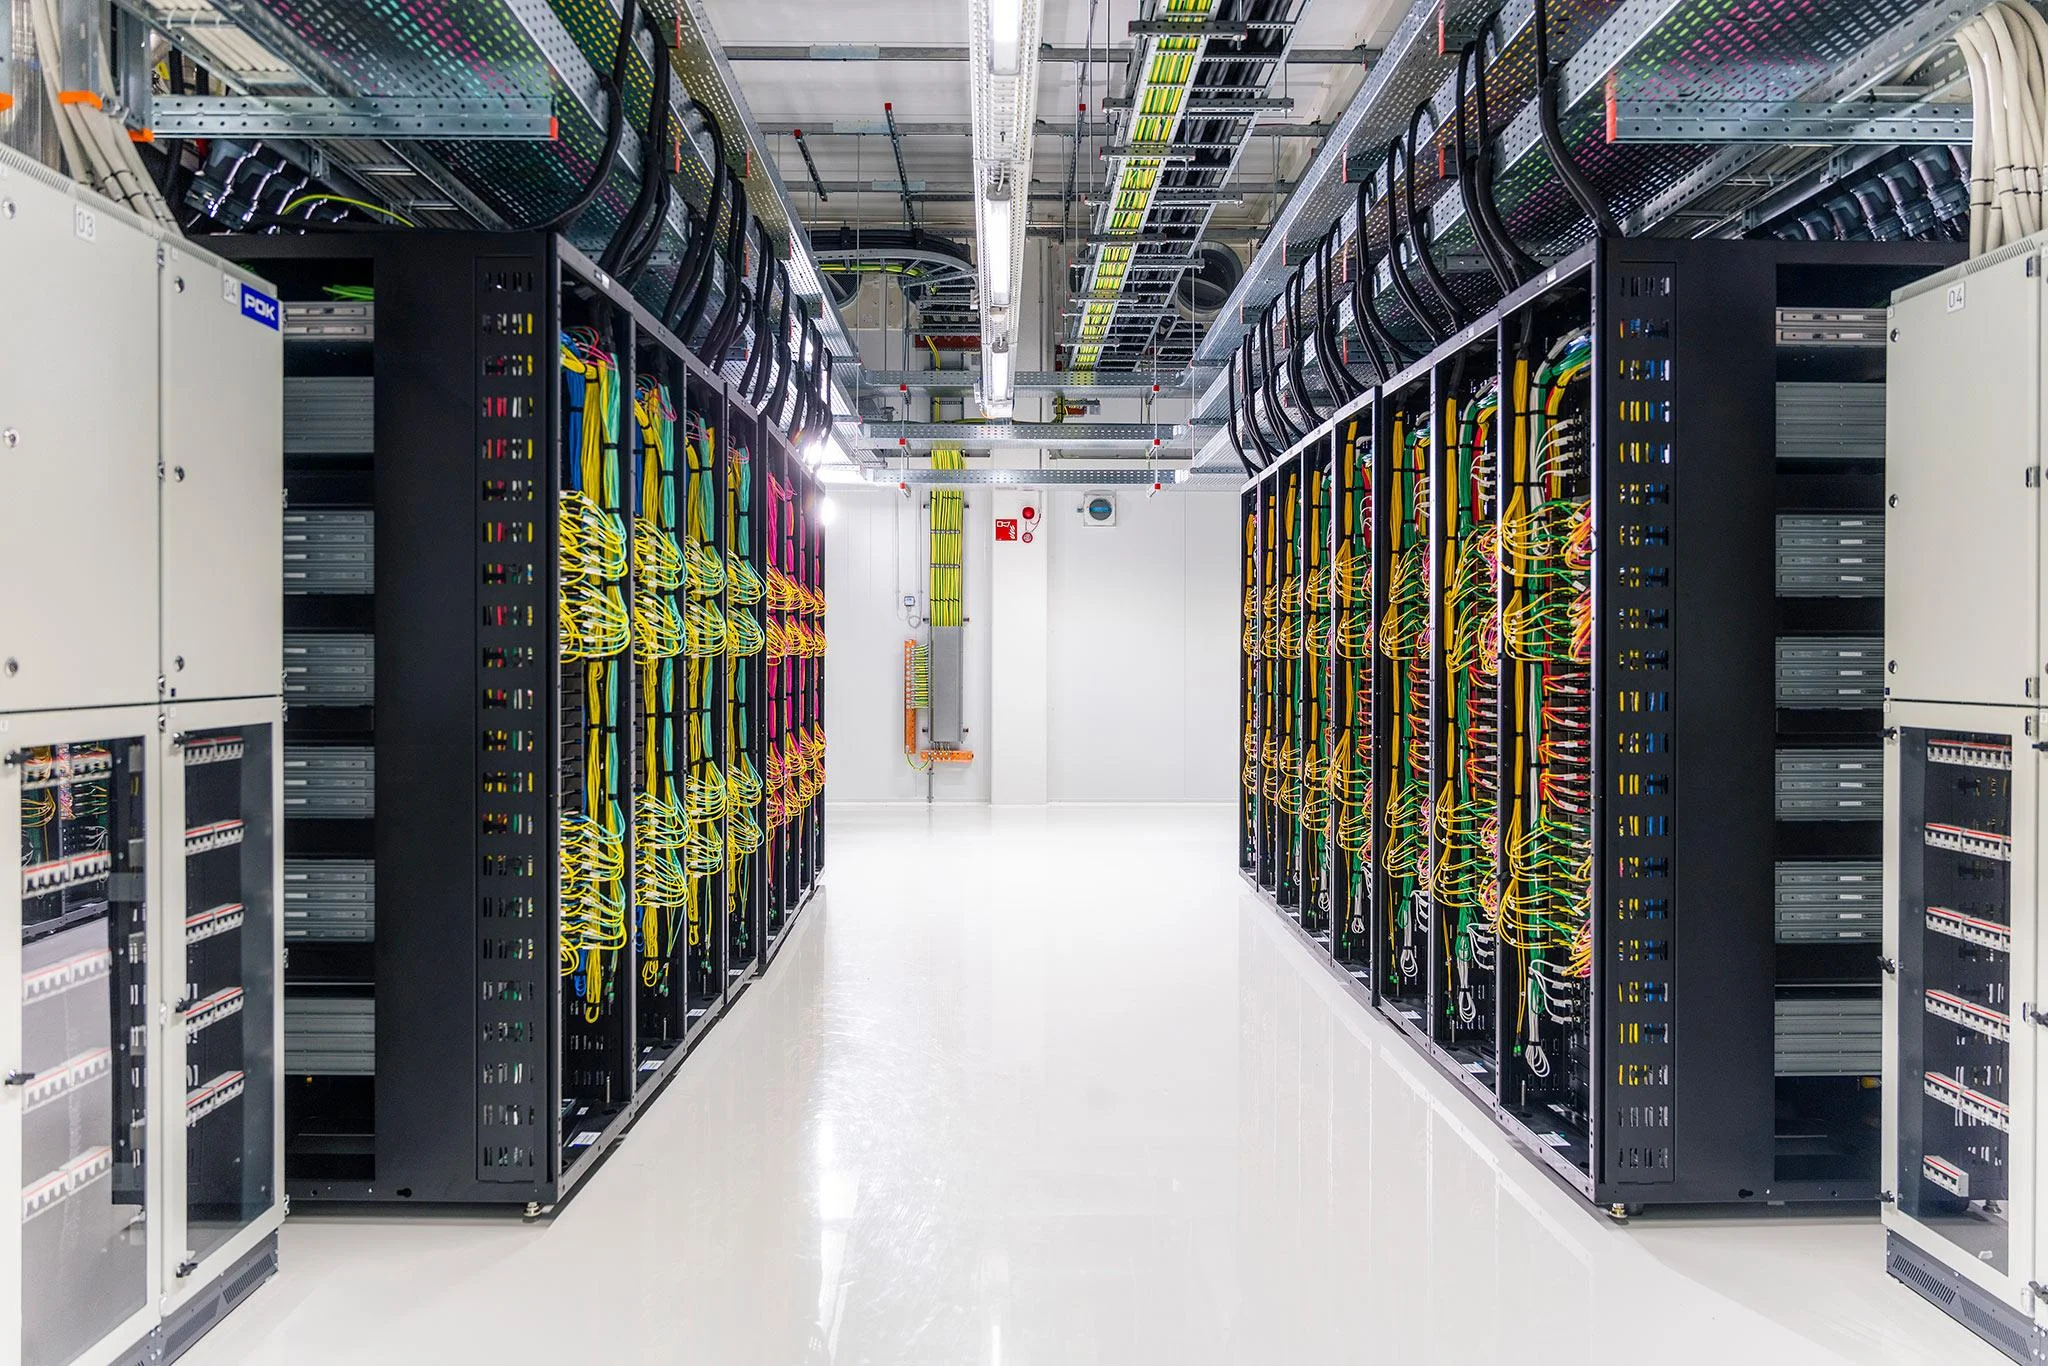
미국 나스닥에 상장된 AI 인프라 기업 네비우스 그룹이 3분기 실적 발표를 앞두고 사업 성장성과 자금조달 부담에 대한 엇갈린 평가를 받고 있다. 네비우스는 엔비디아 GPU 기반 데이터센터를 구축하고 AI 연산 자원을 제공하는 기업으로, 코어위브 등과 함께 이른바 네오클라우드 시장에서 경쟁하고 있다.
10일(현지시간) 네비우스 주가는 장중 6% 넘게 하락했다. 주요 고객사인 마이크로소프트가 외부 AI 클라우드 사업자와의 협력 범위를 조정할 수 있다는 분석이 제기되면서 기존 계약의 지속 가능성과 향후 매출 성장 속도가 주요 쟁점으로 떠올랐다.
다만 마이크로소프트가 네비우스와의 계약을 공식적으로 해지했다는 발표는 확인되지 않았다. 일부 시장 분석에서는 마이크로소프트가 네오클라우드 업체와의 계약을 갱신하지 않을 가능성을 제기했지만, 실제 계약 변경이 확정된 사실과는 구분해야 한다.
증권사의 평가도 달라졌다. 씨티는 지난 4일 네비우스의 목표주가를 324달러에서 265달러로 하향했다. 다만 투자의견은 '매수'를 유지했다. 이는 회사의 성장 가능성을 부정했다기보다 향후 사업 성과에 적용하는 기업가치 평가를 낮춘 조치로 해석할 수 있다.
핵심은 대형 계약의 규모와 실제 수익 실현 사이의 차이다. AI 데이터센터 사업자는 고객과 장기 공급계약을 체결하더라도 시설 건설과 전력 확보, GPU 설치를 마친 뒤에야 계약에 따른 서비스를 본격적으로 제공할 수 있다. 계약 규모가 곧바로 해당 분기의 매출이나 순이익으로 반영되는 것은 아니다.
고객사 집중도도 중요한 변수다. 소수 대형 기술기업에 대한 매출 의존도가 높을 경우, 고객사가 자체 데이터센터 투자를 확대하거나 외부 인프라 이용 계획을 수정하면 향후 성장 전망에 영향을 줄 수 있다. 다만 현재까지 공개된 정보만으로 특정 고객사의 계약 축소가 확정됐다고 판단하기는 어렵다.
대규모 설비투자를 감당하는 방법도 기업가치에 직접적인 영향을 준다. GPU와 데이터센터 구축에는 상당한 선행투자가 필요하며, 자금조달 과정에서 부채가 증가하면 금융비용이 늘어날 수 있다. 추가 주식 발행이 이뤄질 경우에는 기존 주주의 지분가치가 희석될 가능성도 있다.
네비우스와 코어위브는 모두 AI 인프라 수요를 사업 성장의 기반으로 삼고 있지만, 투자자가 확인해야 할 재무지표는 단순 매출 증가율에 그치지 않는다. 실제로 가동 중인 데이터센터 규모, 고객사 계약에 따른 매출 인식, 설비투자액, 금융비용, 현금흐름을 함께 평가해야 사업의 수익성을 파악할 수 있다.
네비우스는 미국 현지시간 12일 개장 전 2026년 3분기 실적을 발표할 예정이다. 이번 발표에서는 기존 고객사 계약의 이행 상황과 데이터센터 확장 일정, 자금조달 계획이 중요한 확인 대상이다. 실적 발표 이전에 제기된 시장 분석과 회사가 공식 발표하는 사업 현황을 구분해야 한다.
투자 체크포인트 | 네비우스 그룹, 지금 확인할 것은?
가장 중요한 일정은 12일 예정된 3분기 실적 발표다. 매출 성장률뿐 아니라 대형 고객사 계약의 이행 상황과 향후 데이터센터 가동 계획을 확인해야 한다.
설비투자 확대에 필요한 자금을 차입과 주식 발행 중 어떤 방식으로 조달하는지도 중요하다. 고객사 계약 축소 가능성에 대한 시장의 분석을 확정된 계약 변경 사실과 혼동하지 않아야 한다.
Copyrights ⓒ BLOCKCHAINSEOUL. 무단 전재 및 재배포 금지