
 뉴스
2026년 10월 20일 화요일 03:49
[특징주] 코리아써키트 16% 급등…“소캠 매출 확대” 목표가 상향
구선 기자kooblock@daum.net
메리츠증권, 목표주가 10만원 제시…3분기 영업이익 60% 증가 전망
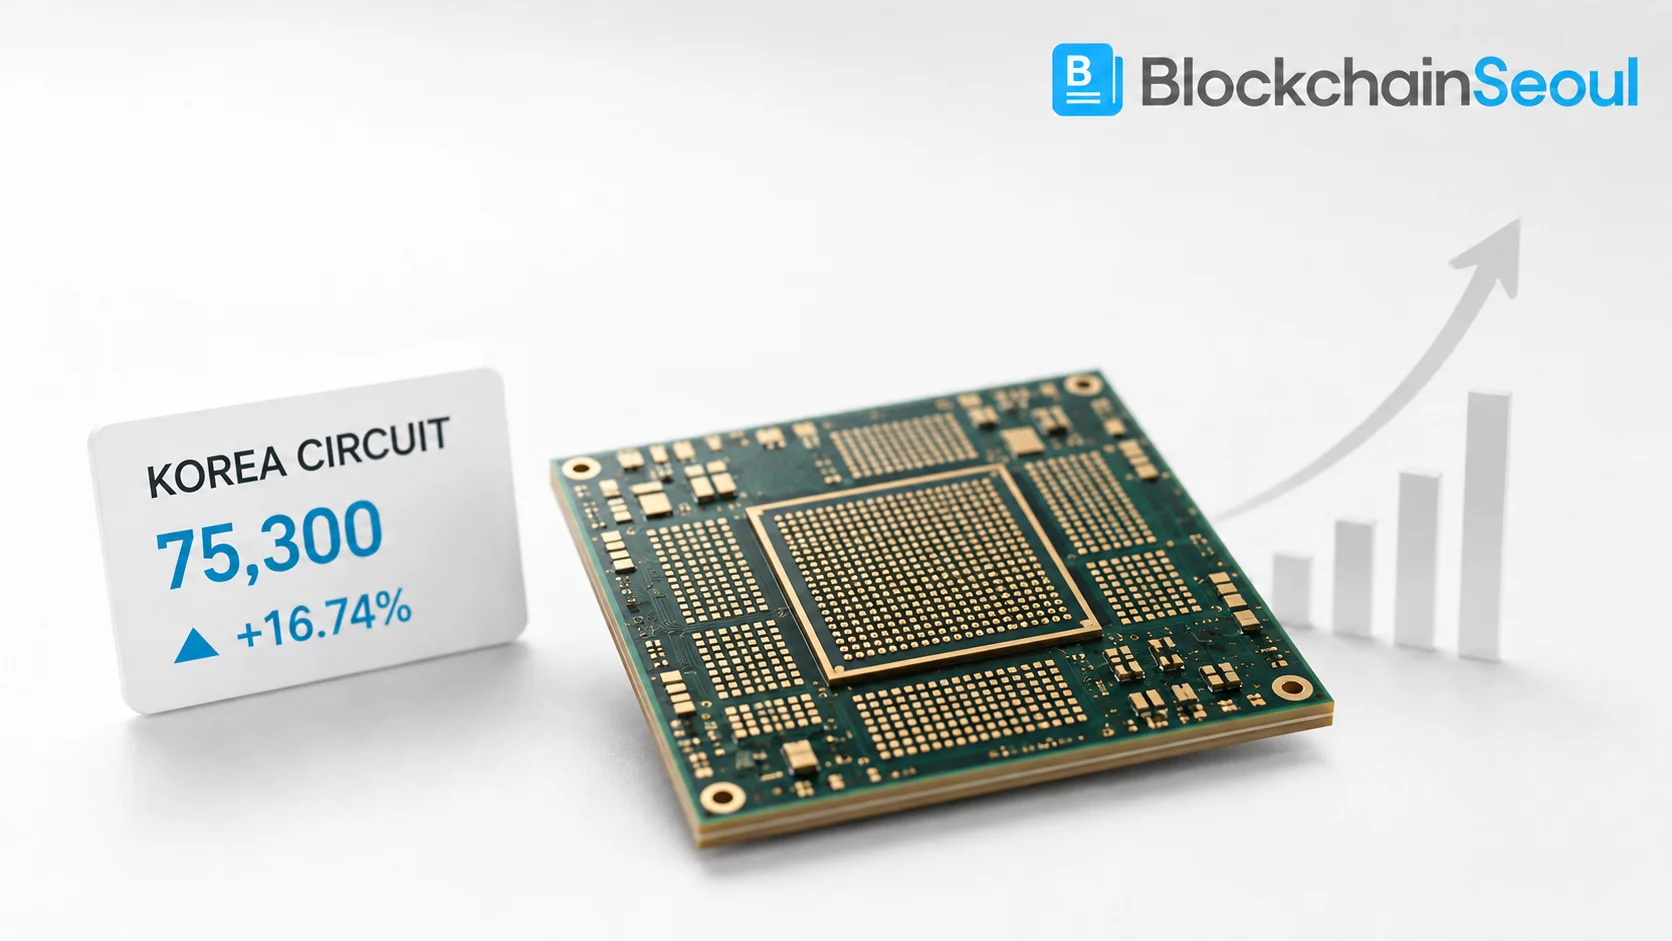
20일 국내 증시에서 코리아써키트(007810)는 전 거래일보다 1만800원(16.74%) 오른 7만5300원에 거래됐다.
코리아써키트는 반도체 패키징 기판과 인쇄회로기판(PCB), 메모리 모듈 등을 생산하는 전자부품 업체다. 최근에는 인공지능(AI) 서버용 메모리 모듈 사업이 성장 동력으로 주목받고 있다.
이날 메리츠증권은 코리아써키트의 소캠 중심 메모리 모듈 매출 확대를 반영해 목표주가를 기존 9만원에서 10만원으로 상향 조정했다. 투자의견은 '매수'를 유지했다.
메리츠증권은 올해 3분기 코리아써키트의 별도 기준 매출액을 3014억원, 영업이익을 196억원으로 추정했다. 전년 동기 대비 각각 32.4%, 60.6% 증가한 수준이다.
실적 개선의 핵심은 소캠이다. 소캠은 AI 서버 등에 사용되는 메모리 모듈로, 코리아써키트는 지난 7월부터 본격적인 양산 매출을 기록하기 시작했다.
메리츠증권은 4분기 소캠 공급 물량이 3분기보다 약 50% 증가할 것으로 전망했다. 내년에는 신규 고객사 공급 확대와 메모리 모듈 증설 효과가 본격적으로 나타날 것으로 예상했다.
고부가 반도체 기판인 ABF 기판의 가동률 회복도 긍정적인 요인으로 제시됐다. 다만 실적 개선 전망이 실제 매출과 이익으로 연결되는지가 향후 주가 흐름의 중요한 변수로 남아 있다.
투자 체크포인트 | 코리아써키트, 지금 확인할 것은?
소캠 공급 증가와 메모리 모듈 증설 효과는 중장기 성장 요인이다. 특히 4분기 공급 확대가 실제 매출 증가로 이어지는지 확인할 필요가 있다.
반면 원자재 수급과 자회사 실적 부진, 단기 급등에 따른 변동성은 부담 요인이다. 향후 3분기 확정 실적과 신규 고객사 공급 현황, ABF 기판 수익성이 주요 점검 대상이다.
Copyrights ⓒ BLOCKCHAINSEOUL. 무단 전재 및 재배포 금지