
 뉴스
2026년 10월 20일 화요일 03:56
[특징주] 한화에어로스페이스 12% 급락…“실적 눈높이 하향” 방산주 약세
구선 기자kooblock@daum.net
3분기 영업이익 전망치 시장 기대 밑돌아…수출 인도 지연·환율 부담 부각
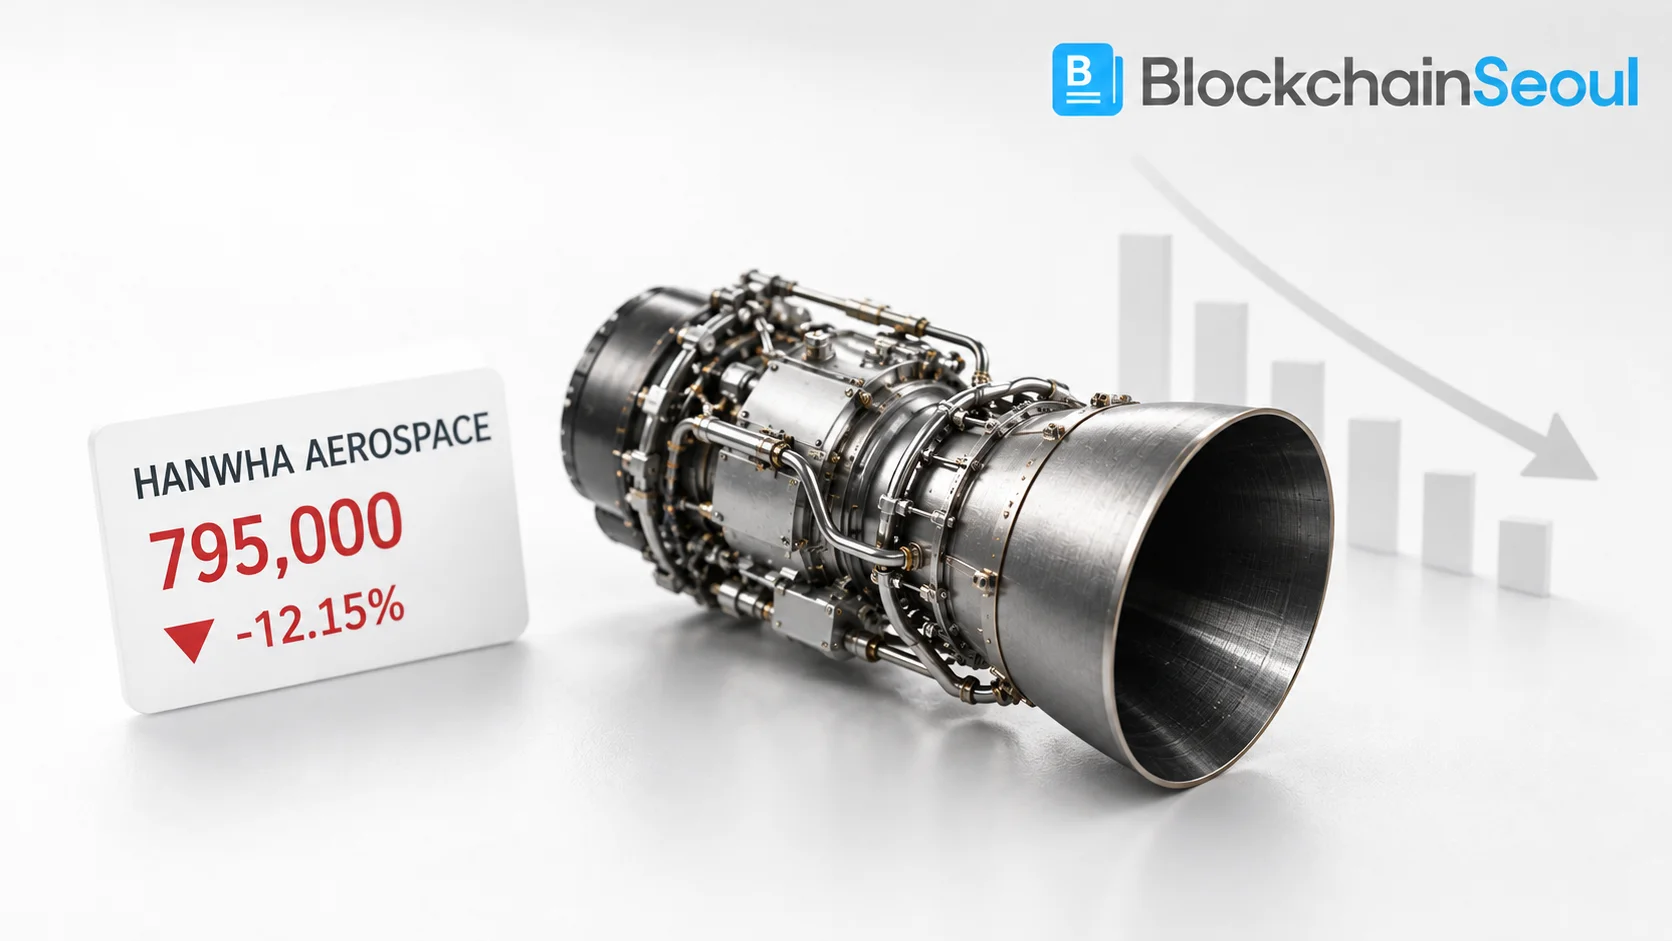
20일 유가증권시장에서 한화에어로스페이스(012450)는 전 거래일보다 11만원(12.15%) 내린 79만5000원에 거래됐다.
한화에어로스페이스는 K9 자주포와 다연장로켓 천무 등 지상 방산 무기를 생산하는 국내 대표 방산기업이다.
폴란드와 루마니아 등 해외 시장을 중심으로 방산 수출 사업을 확대하고 있다. 이날 DS투자증권은 한화에어로스페이스의 3분기 연결 매출액을 7조1500억원, 영업이익을 9805억원으로 추정했다.
영업이익은 전년 동기 대비 16.8% 증가하지만 시장 전망치인 약 1조1800억원에는 17%가량 못 미치는 수준이다.
실적 전망이 낮아진 주요 배경으로는 해외 수출 물량의 매출 인식 지연이 지목됐다.
루마니아와 폴란드에 출하한 K9 등의 인도 절차가 늦어지면서 일부 매출 반영 시점이 뒤로 밀린 것으로 분석됐다.
달러 대비 원화 강세도 수출 기업의 수익성에 부담으로 작용했다. DS투자증권은 이를 반영해 한화에어로스페이스의 목표주가를 기존 183만원에서 165만원으로 낮췄다. 다만 투자의견은 '매수'를 유지했다.
같은 날 방산업종 전반에서도 약세가 나타났다. 현대로템이 3분기 실적 부진과 신규 수출 계약 지연 우려로 급락하면서 한화에어로스페이스를 비롯한 주요 방산주에도 매도세가 확산됐다.
한화에어로스페이스의 수출 사업 성장 기대는 유지되고 있지만 실적 인식 시점과 환율 변동에 따른 불확실성은 커진 상황이다. 향후 해외 인도 일정과 수주 실적이 시장의 주요 관심사가 될 전망이다.
투자 체크포인트 | 한화에어로스페이스, 지금 확인할 것은?
폴란드와 루마니아 등 해외 방산 수출 확대는 중장기 성장 요인이다. 다만 수출 물량의 인도 지연과 환율 변동은 단기 실적과 수익성에 영향을 줄 수 있다.
특히 3분기 확정 실적이 증권사 전망에 부합하는지 확인할 필요가 있다. 향후 K9·천무 수출 계약의 이행 일정과 신규 수주 공시, 해외 사업의 이익률 변화가 핵심 점검 대상이다.
Copyrights ⓒ BLOCKCHAINSEOUL. 무단 전재 및 재배포 금지