
 뉴스
2026년 10월 20일 화요일 03:52
[특징주] 엘리스, 상장 첫날 28% 급락…“청약 10조원” 흥행 무색
구선 기자kooblock@daum.net
공모가 9만500원 크게 하회…AI 클라우드 투자 부담에 주가 약세
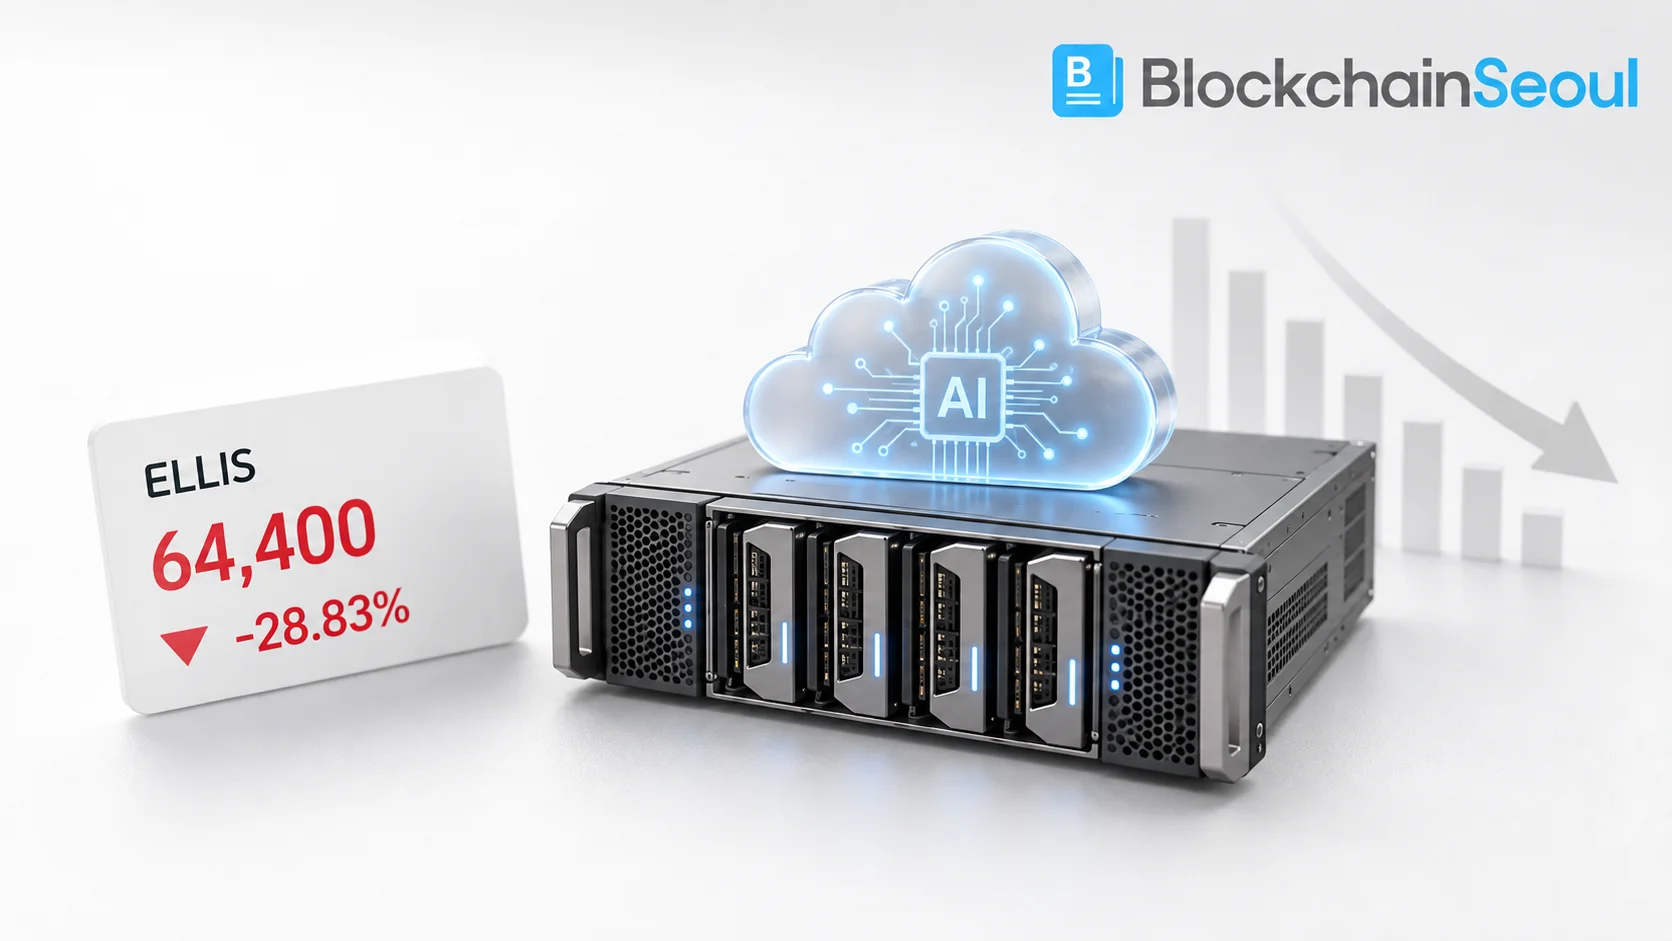
20일 코스닥 시장에서 엘리스(0158S0)는 공모가 9만500원보다 2만6100원(28.83%) 하락한 6만4400원에 거래됐다.
엘리스는 기업과 공공기관 등을 대상으로 AI 클라우드 인프라와 AI 전환(AX) 솔루션을 제공하는 기업이다. GPU 기반 클라우드 서비스와 AI 교육 플랫폼, 모듈형 데이터센터 등을 주요 사업으로 운영하고 있다.
앞서 진행된 기관투자자 대상 수요예측에는 2367개 기관이 참여해 388.84대 1의 경쟁률을 기록했다. 공모가는 희망 범위 상단인 9만500원으로 확정됐다.
지난 7~8일 진행된 일반청약에서도 약 408대 1의 경쟁률을 기록했으며 청약증거금은 약 10조2599억원이 몰렸다.
그러나 높은 청약 열기가 상장 첫날 주가 상승으로 이어지지는 못했다.
최근 글로벌 시장에서 AI 데이터센터와 GPU 인프라에 대한 대규모 투자 부담이 부각된 점도 투자심리에 영향을 준 것으로 분석됐다.
특히 미국 네오클라우드 기업 코어위브를 둘러싼 투자 우려가 관련 업종 전반에 부담으로 작용했다.
엘리스의 올해 상반기 매출액은 약 344억원으로, 이 가운데 AI 클라우드 사업 매출은 약 262억원을 차지했다. AI 클라우드 사업 비중이 빠르게 확대되면서 향후 인프라 투자와 수익성 관리의 중요성도 커지고 있다.
상장 첫날 급락으로 공모 당시 평가받은 기업가치와 실제 시장 평가 사이에 차이가 나타났다. 향후 주가는 AI 클라우드 사업의 성장성과 수익성, 신규 상장주 특유의 수급 변동에 영향을 받을 것으로 보인다.
투자 체크포인트 | 엘리스, 지금 확인할 것은?
AI 클라우드 매출 확대와 GPU 인프라 사업 성장은 긍정적인 요인이다. 다만 대규모 설비투자에 따른 자금 부담과 글로벌 네오클라우드 업종의 투자심리 악화는 위험 요인이다.
상장 이후 유통 가능 주식 물량과 기관투자자 의무보유확약 해제 일정도 확인해야 한다. 향후 분기 실적에서 AI 클라우드 매출 성장과 영업이익이 함께 개선되는지가 중요하다.
Copyrights ⓒ BLOCKCHAINSEOUL. 무단 전재 및 재배포 금지